
Recht & Steuern
Ausländische Vermieter in Österreich: Steuerpflicht, DBA und Erklärung
Mieteinnahmen in Österreich und Wohnsitz im Ausland: So hängen Steuerpflicht, Werbungskosten, DBA und Erklärungspflichten zusammen.
Zuletzt aktualisiert am 13. August 2026
Kurzantwort
Stand: September 2026. Dieser Beitrag behandelt vor allem natürliche Personen mit privater Vermietung; für Gesellschaften gelten zusätzliche Regeln.
Wer seinen Wohnsitz außerhalb Österreichs hat und mit einer österreichischen Immobilie Mieteinnahmen erzielt, muss diese Einkünfte grundsätzlich in Österreich versteuern. Der Standort begründet das österreichische Besteuerungsrecht; Wohnsitz, gewöhnlicher Aufenthalt und steuerliche Ansässigkeit bleiben für den Umfang der Steuerpflicht und das DBA wichtig.
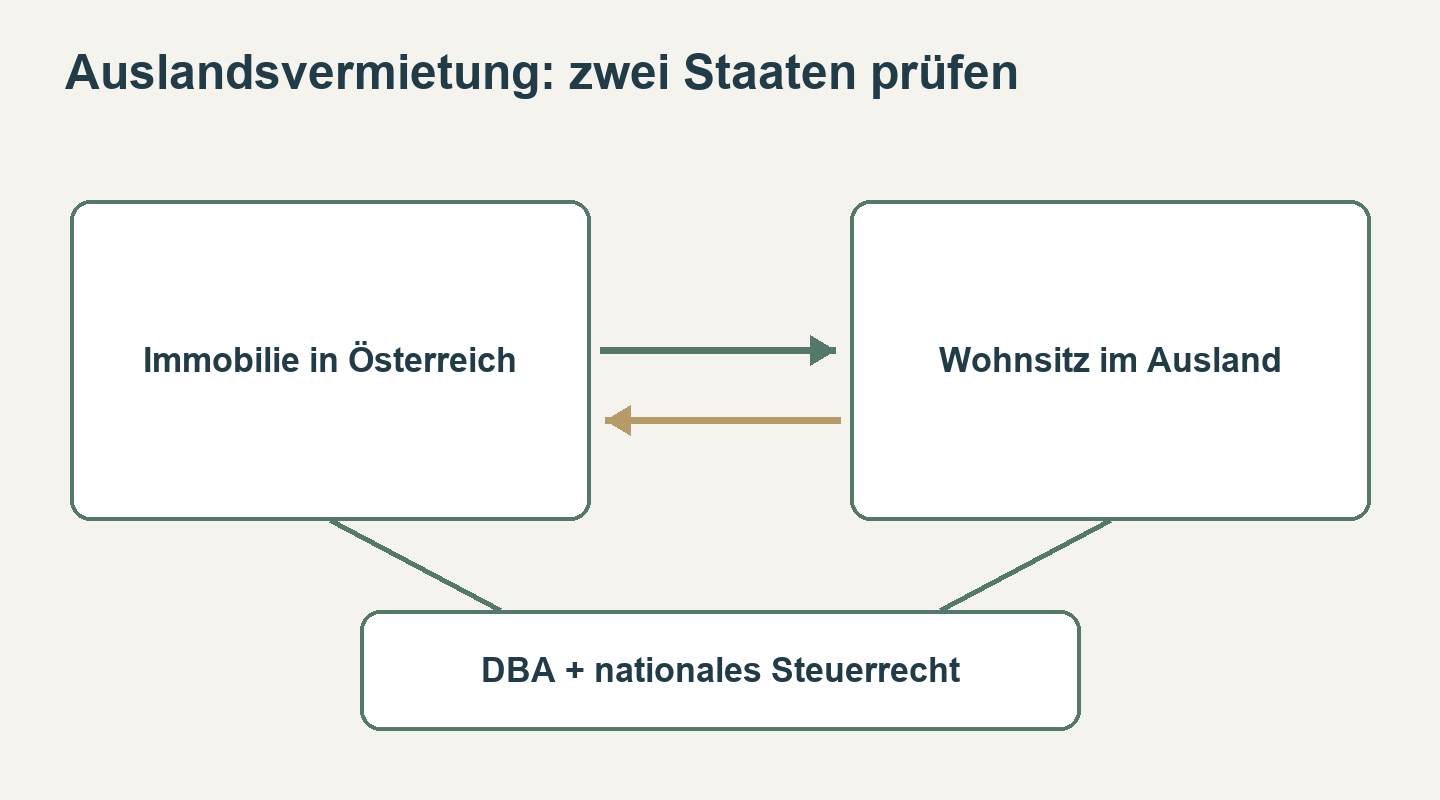
Zusätzlich kann das Wohnsitzland des Vermieters die Einkünfte im Rahmen des Welteinkommensprinzips berücksichtigen. Doppelbesteuerungsabkommen regeln, wie eine doppelte steuerliche Belastung vermieden wird.
Dieser Ratgeber erklärt, was ausländische Eigentümer bei der Vermietung von Wohnungen, Häusern und Anlageimmobilien in Österreich beachten sollten.
Das Wichtigste auf einen Blick
- Mieteinnahmen aus österreichischen Immobilien sind grundsätzlich in Österreich steuerpflichtig.
- Eigentümer ohne Wohnsitz oder gewöhnlichen Aufenthalt in Österreich können der beschränkten Steuerpflicht unterliegen.
- Einkünfte aus einer privaten Immobilienvermietung zählen in Österreich zu den Einkünften aus Vermietung und Verpachtung.
- Besteuert wird nicht die gesamte Miete, sondern grundsätzlich der Überschuss der Einnahmen über die abzugsfähigen Werbungskosten.
- Doppelbesteuerungsabkommen bestimmen, wie das Wohnsitzland die österreichischen Einkünfte behandelt.
- Aufwendungen wie Finanzierungskosten, Verwaltung, Versicherungen, Reparaturen und Gebäudeabschreibung können steuerlich berücksichtigt werden.
- Für vermietete Gebäude gilt grundsätzlich eine jährliche AfA von 1,5 Prozent, sofern keine abweichende Nutzungsdauer nachgewiesen wird.
- Die jährliche Steuererklärung ist grundsätzlich bis 30. April in Papierform beziehungsweise bis 30. Juni bei elektronischer Einreichung über FinanzOnline abzugeben.
- Die konkrete steuerliche Behandlung sollte vor dem Immobilienkauf mit einem Steuerberater in Österreich und gegebenenfalls im Wohnsitzstaat abgestimmt werden.
Wann sind ausländische Vermieter in Österreich steuerpflichtig?
Wer weder einen Wohnsitz noch seinen gewöhnlichen Aufenthalt in Österreich hat, kann dennoch in Österreich steuerpflichtig sein. Das gilt insbesondere, wenn Einkünfte aus einer in Österreich gelegenen Immobilie erzielt werden.
Bei einer klassischen privaten Vermietung handelt es sich steuerlich regelmäßig um Einkünfte aus Vermietung und Verpachtung gemäß § 28 EStG. Diese Einkünfte sind von Einkünften aus Kapitalvermögen und von betrieblichen Einkünften zu unterscheiden.
Für die Besteuerung ist grundsätzlich der steuerliche Überschuss maßgeblich:
Mieteinnahmen – abzugsfähige Werbungskosten = steuerpflichtiger Überschuss
Nicht die Bruttomiete, sondern das nach Abzug der steuerlich anerkannten Aufwendungen verbleibende Ergebnis bildet daher die Grundlage der Besteuerung.
Welche Kosten können Vermieter steuerlich absetzen?
Aufwendungen, die unmittelbar mit der Vermietung zusammenhängen, können grundsätzlich als Werbungskosten berücksichtigt werden. Dazu zählen beispielsweise:
- Zinsen und Finanzierungskosten für ein Darlehen
- Kosten der Hausverwaltung
- Steuerberatungs- und Buchhaltungskosten
- Gebäude- und Haftpflichtversicherungen
- Grundsteuer und bestimmte öffentliche Abgaben
- Reparatur- und Instandhaltungsaufwendungen
- nicht auf den Mieter überwälzte Betriebskosten
- Maklerkosten im Zusammenhang mit der Vermietung
- Fahrt- und Reisekosten bei entsprechendem Zusammenhang
- Absetzung für Abnutzung des Gebäudes
- Kosten für rechtliche Beratung und Mietverträge
Die Tilgung eines Darlehens ist nicht steuerlich abzugsfähig. Berücksichtigt werden können grundsätzlich nur die auf die vermietete Immobilie entfallenden Zinsen und Finanzierungskosten.
Bei größeren Sanierungen muss geprüft werden, ob die Kosten sofort, verteilt über mehrere Jahre oder im Rahmen der Gebäudeabschreibung berücksichtigt werden können.
Gebäudeabschreibung: Wie hoch ist die AfA in Österreich?
Bei vermieteten Gebäuden beträgt der gesetzliche AfA-Satz grundsätzlich 1,5 Prozent pro Jahr. Das entspricht einer angenommenen Nutzungsdauer von rund 66,7 Jahren. Ein höherer AfA-Satz ist möglich, wenn eine kürzere tatsächliche Nutzungsdauer durch ein entsprechendes Gutachten nachgewiesen wird. Bundesministerium für Finanzen: AfA bei Vermietung und Verpachtung
Wichtig ist die Aufteilung des Kaufpreises:
- Der auf das Gebäude entfallende Anteil kann abgeschrieben werden.
- Der Wert von Grund und Boden ist nicht abschreibungsfähig.
- Bestimmte Anschaffungsnebenkosten erhöhen die steuerliche Bemessungsgrundlage.
Für nach dem 30. Juni 2020 angeschaffte oder hergestellte Gebäude kann eine beschleunigte AfA möglich sein. Zusätzlich bestehen Sonderregeln für bestimmte 2024 bis 2026 fertiggestellte Wohngebäude mit vorgeschriebenem Gebäudestandard. Nicht jedes neue Gebäude erfüllt diese Voraussetzungen; maßgeblich sind Fertigstellung, Nachweise und Nutzung.
Wie hoch ist die Einkommensteuer auf Mieteinnahmen?
Für natürliche Personen gilt in Österreich ein progressiver Einkommensteuertarif. Die konkrete Steuer hängt daher nicht nur von den Mieteinnahmen, sondern vom steuerpflichtigen Überschuss und der individuellen steuerlichen Situation ab.
Der Spitzensteuersatz von 55 Prozent gilt 2026 nur für Einkommensteile von mehr als einer Million Euro. Es gibt in Österreich keinen Solidaritätszuschlag nach deutschem Vorbild. Bundesministerium für Finanzen: Einkommensteuertarif 2026
Bei beschränkter Steuerpflicht sieht § 102 Abs. 3 EStG für 2026 grundsätzlich eine Hinzurechnung von 11.077 Euro bei der Tarifberechnung vor. Ein kleiner Vermietungsüberschuss ist daher nicht automatisch wegen des allgemeinen Grundfreibereichs steuerfrei. Unter gesetzlichen Voraussetzungen kann eine Behandlung als unbeschränkt steuerpflichtig beantragt werden. RIS: § 102 EStG. Lassen Sie die persönliche Berechnung und eine mögliche Option prüfen.
Wie verhindert ein Doppelbesteuerungsabkommen die doppelte Steuer?
Österreich hat mit zahlreichen Staaten Doppelbesteuerungsabkommen abgeschlossen. Dazu zählen unter anderem Deutschland, die Schweiz, Italien, Ungarn, Tschechien und die meisten EU-Mitgliedstaaten.
Bei Einkünften aus unbeweglichem Vermögen gilt regelmäßig: Der Staat, in dem sich die Immobilie befindet, darf die Einkünfte besteuern. Bei einer Immobilie in Salzburg, Tirol, Wien oder einem anderen österreichischen Bundesland liegt das Besteuerungsrecht daher grundsätzlich bei Österreich.
Das Wohnsitzland kann die Einkünfte dennoch für die Berechnung der persönlichen Steuer berücksichtigen. Zur Vermeidung einer Doppelbesteuerung kommen abhängig vom jeweiligen Abkommen insbesondere zwei Methoden zum Einsatz:
Freistellungsmethode
Das Wohnsitzland stellt die österreichischen Einkünfte grundsätzlich von der Besteuerung frei. Die Einkünfte können jedoch bei der Ermittlung des Steuersatzes für andere Einkünfte berücksichtigt werden.
Anrechnungsmethode
Das Wohnsitzland besteuert die Einkünfte ebenfalls, rechnet aber die in Österreich entrichtete Steuer bis zu einem bestimmten Höchstbetrag an.
Prüfen Sie das konkrete Abkommen einschließlich Änderungen und das ergänzend anwendbare nationale Steuerrecht. Die DBA-Liste des BMF führt die maßgeblichen Texte nach Partnerstaat auf.
Welche Steuererklärung müssen ausländische Vermieter abgeben?
Ausländische Vermieter benötigen regelmäßig eine österreichische Steuernummer und müssen ihre Einkünfte gegenüber dem Finanzamt Österreich erklären.
Für Privatpersonen werden insbesondere folgende Unterlagen benötigt:
- österreichische Einkommensteuererklärung
- Beilage für Einkünfte aus Vermietung und Verpachtung
- Aufstellung der Mieteinnahmen
- Aufstellung der Werbungskosten
- Kaufvertrag und Unterlagen zur Kaufpreisaufteilung
- Darlehens- und Zinsnachweise
- Rechnungen über Reparaturen und Sanierungen
- Unterlagen zur Gebäudeabschreibung
- gegebenenfalls Nachweise über die ausländische Ansässigkeit
Die Einkommensteuererklärung ist grundsätzlich bis zum 30. April des Folgejahres einzureichen. Bei elektronischer Abgabe über FinanzOnline verlängert sich die Frist grundsätzlich bis zum 30. Juni des Folgejahres. Bei steuerlicher Vertretung können andere Fristen zur Anwendung kommen. Bundesministerium für Finanzen: Fristen und Fälligkeiten
Ist für die Vermietung eine UID-Nummer erforderlich?
Eine UID-Nummer wird nicht automatisch für jede private Vermietung benötigt. Ob eine umsatzsteuerliche Registrierung erforderlich ist, hängt unter anderem von folgenden Punkten ab:
- Vermietung zu Wohnzwecken
- Vermietung von Geschäftsräumen
- touristische oder kurzfristige Vermietung
- Vermietung von Garagen und Stellplätzen
- Höhe der Umsätze
- Anwendung der Kleinunternehmerregelung
- Verzicht auf eine Steuerbefreiung bei bestimmten gewerblichen Vermietungen
Die umsatzsteuerliche Behandlung muss daher getrennt von der Einkommensteuer geprüft werden.
Die Aussage, Wohnraumvermietung sei in Österreich generell umsatzsteuerfrei, ist nicht richtig. Die Vermietung zu Wohnzwecken unterliegt grundsätzlich besonderen umsatzsteuerlichen Regeln. Bundesministerium für Finanzen: Vermietung und Verpachtung in der Umsatzsteuer
Beispiel: Deutscher Eigentümer vermietet eine Wohnung in Salzburg
Ein in Deutschland wohnhafter Investor kauft eine Wohnung in Salzburg und vermietet sie langfristig.
Jährliche Einnahmen und Ausgaben:
| Position | Betrag |
|---|---|
| Mieteinnahmen | 24.000 € |
| Darlehenszinsen | −10.000 € |
| Verwaltung und Versicherung | −2.000 € |
| Reparaturen | −1.500 € |
| Gebäude-AfA | −6.000 € |
| Steuerpflichtiger Überschuss | 4.500 € |
Der steuerpflichtige Überschuss aus der Vermietung beträgt in diesem vereinfachten Beispiel 4.500 Euro. Dieser Betrag ist grundsätzlich in Österreich zu erklären. Er ist weder die festgesetzte Steuer noch zwingend bereits die Tarifbemessungsgrundlage: Persönliche Abzüge, die Regeln zur beschränkten Steuerpflicht und gegebenenfalls weitere Einkünfte sind noch zu prüfen.
Wie Deutschland die Einkünfte berücksichtigt, richtet sich nach dem Doppelbesteuerungsabkommen zwischen Österreich und Deutschland sowie nach den persönlichen Verhältnissen des Eigentümers.
Was gilt bei Verlusten aus der Vermietung?
Übersteigen die abzugsfähigen Aufwendungen die Mieteinnahmen, entsteht ein steuerlicher Verlust. Ob und in welchem Umfang dieser Verlust berücksichtigt werden kann, hängt unter anderem von folgenden Fragen ab:
- Liegt eine steuerlich anerkannte Einkunftsquelle vor?
- Ist langfristig ein Gesamtüberschuss zu erwarten?
- Greift die österreichische Liebhabereiverordnung?
- Gibt es weitere steuerpflichtige Einkünfte in Österreich?
- Wie behandelt das Wohnsitzland den Verlust?
- Welche Regelungen enthält das jeweilige Doppelbesteuerungsabkommen?
Ein anfänglicher Verlust bedeutet daher nicht automatisch, dass dieser uneingeschränkt mit ausländischen oder österreichischen Einkünften verrechnet werden kann.
Typische Fehler ausländischer Immobilieneigentümer
Keine steuerliche Registrierung
Der Immobilienkauf führt nicht automatisch dazu, dass sämtliche Pflichten aus der späteren Vermietung erfüllt sind. Die steuerliche Erfassung sollte rechtzeitig mit einem österreichischen Steuerberater geklärt werden.
Falsche Einordnung der Einkünfte
Private Mieteinnahmen sind grundsätzlich Einkünfte aus Vermietung und Verpachtung – nicht Einkünfte aus Kapitalvermögen.
Fehlende Kaufpreisaufteilung
Ohne nachvollziehbare Aufteilung zwischen Gebäude sowie Grund und Boden kann die AfA falsch berechnet werden.
Nicht dokumentierte Aufwendungen
Rechnungen, Kontoauszüge und Verträge sollten vollständig aufbewahrt werden. Ohne Nachweis kann das Finanzamt Aufwendungen möglicherweise nicht anerkennen.
Falsche Behandlung von Sanierungen
Nicht jede Renovierung ist sofort vollständig abzugsfähig. Herstellungs-, Instandsetzungs- und Instandhaltungsaufwendungen können unterschiedlich behandelt werden.
DBA wird nicht richtig angewendet
Die österreichischen Einkünfte müssen häufig auch im Wohnsitzland angegeben werden. Die konkrete Entlastung richtet sich nach dem jeweiligen Abkommen.
Umsatzsteuer wird übersehen
Wohnraum, Geschäftsräume, touristische Vermietung und Stellplätze können umsatzsteuerlich unterschiedlich behandelt werden.
Checkliste für ausländische Vermieter in Österreich
- Doppelbesteuerungsabkommen mit dem Wohnsitzstaat prüfen
- steuerliche Behandlung vor dem Kauf berechnen lassen
- österreichische Steuernummer beantragen
- Kaufpreis auf Gebäude sowie Grund und Boden aufteilen
- Finanzierung und Darlehenszinsen dokumentieren
- Mietverträge und Zahlungseingänge erfassen
- sämtliche Rechnungen und Belege aufbewahren
- Gebäude-AfA korrekt berechnen
- umsatzsteuerliche Behandlung klären
- Einkommensteuererklärung fristgerecht einreichen
- österreichischen Steuerbescheid im Wohnsitzland berücksichtigen
- steuerliche Auswirkungen eines späteren Verkaufs prüfen
Häufig gestellte Fragen
Muss ich in Österreich Steuern zahlen, wenn ich im Ausland wohne?
Ja. Wer mit einer in Österreich gelegenen Immobilie Mieteinnahmen erzielt, kann in Österreich beschränkt steuerpflichtig sein. Der ausländische Wohnsitz beseitigt die österreichische Steuerpflicht nicht.
Werden die gesamten Mieteinnahmen besteuert?
Nein. Besteuert wird grundsätzlich der Überschuss der Einnahmen über die steuerlich abzugsfähigen Werbungskosten.
Kann ich Darlehenszinsen absetzen?
Zinsen für ein Darlehen, das nachweislich der Anschaffung, Herstellung oder Sanierung der vermieteten Immobilie dient, können grundsätzlich als Werbungskosten berücksichtigt werden. Die Tilgung ist nicht abzugsfähig.
Wie hoch ist die Gebäudeabschreibung?
Ohne Nachweis einer kürzeren Nutzungsdauer beträgt die AfA bei Vermietung und Verpachtung grundsätzlich 1,5 Prozent des abschreibungsfähigen Gebäudewerts pro Jahr.
Muss ich auch im Wohnsitzland eine Steuererklärung abgeben?
In vielen Fällen ja. Wie die österreichischen Einkünfte dort behandelt werden, bestimmt das nationale Steuerrecht in Verbindung mit dem jeweiligen Doppelbesteuerungsabkommen.
Benötige ich eine österreichische GmbH?
Nein. Eine österreichische Gesellschaft ist nicht automatisch notwendig. Ob eine private oder gesellschaftsrechtliche Struktur sinnvoller ist, hängt von Kaufpreis, Finanzierung, Haltedauer, Umfang der Vermietung und den persönlichen Steuerverhältnissen ab.
Muss ich Umsatzsteuer auf die Miete verrechnen?
Das hängt von der Nutzung und der konkreten Vermietungsform ab. Wohnraum, Geschäftsräume, Stellplätze und touristische Unterkünfte werden umsatzsteuerlich unterschiedlich behandelt.
Immobilien in Österreich kaufen und vermieten
Wer als internationaler Käufer eine Wohnung, ein Haus oder eine Anlageimmobilie in Österreich erwerben möchte, sollte neben der steuerlichen Struktur auch den regionalen Immobilienmarkt berücksichtigen.
Simon Immobilien unterstützt Käufer und Eigentümer insbesondere in Salzburg, im Salzburger Land und in angrenzenden Regionen bei:
- der Suche nach geeigneten Anlageimmobilien
- der Einschätzung regionaler Immobilienpreise
- der Immobilienbewertung
- dem Kauf und Verkauf von Wohnungen und Häusern
- der Vermarktung von Zinshäusern und Anlageobjekten
- der Vermittlung geeigneter Fachpartner
Die individuelle steuerliche Beratung und die Erstellung von Steuererklärungen erfolgen durch dazu befugte Steuerberater.
Sie möchten eine Immobilie in Österreich kaufen, vermieten oder verkaufen? Dann kontaktieren Sie uns für ein unverbindliches Erstgespräch:
Weitere Informationen finden Sie in unserem Immobilienratgeber und bei unseren aktuellen Immobilienangeboten.
Dieser Artikel wurde mit KI erstellt. Er dient ausschließlich der allgemeinen, unverbindlichen Information zur Besteuerung privater Vermietung mit Auslandsbezug und ersetzt keine individuelle Rechts- oder Steuerberatung beziehungsweise fachliche Prüfung. Die Beurteilung hängt von den konkreten Unterlagen und Umständen ab. Trotz sorgfältiger Erstellung kann keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität im konkreten Einzelfall übernommen werden. Die gesetzliche Haftung bleibt unberührt.
Mehr aus Recht & Steuern
- Grunderwerbsteuer in Österreich 2026: Kauf, Schenkung und ErbschaftWeiterlesen arrow_forward
- Wohnung kleiner als vereinbart: Kaufpreisminderung in ÖsterreichWeiterlesen arrow_forward
- Kaufanbot und Vorvertrag in Österreich: Bindung, Vorbehalte und RücktrittWeiterlesen arrow_forward
- Bestellerprinzip bei Gewerbeimmobilien: Wer zahlt die Provision?Weiterlesen arrow_forward
Persönliches Gespräch
Fragen zu Ihrer Immobilie? Wir nehmen uns Zeit.
Ob Kauf, Verkauf, Bewertung oder Finanzierung – besprechen wir Ihre Situation in einem unverbindlichen Termin.