
Recht & Steuern
Kaufanbot und Vorvertrag in Österreich: Bindung, Vorbehalte und Rücktritt
Kaufanbot, Vorvertrag oder Reservierung: Erfahren Sie, wann eine Bindung entsteht, welche Vorbehalte wichtig sind und was bei einem Rücktritt zu prüfen ist.
Zuletzt aktualisiert am 22. September 2026
Ein Kaufanbot ist beim Immobilienkauf in Österreich oft bereits eine verbindliche Erklärung. Nimmt der Verkäufer ein ausreichend bestimmtes Anbot wirksam und rechtzeitig an, kann der Kaufvertrag schon zustande kommen. Ein echter Vorvertrag verpflichtet dagegen zum späteren Abschluss eines Hauptvertrags. Die Überschrift auf dem Formular allein entscheidet darüber nicht.
Stand: September 2026. Dieser Artikel hilft Ihnen, die rechtliche Bedeutung einer Zusage vor der Unterschrift einzuordnen. Die anschließende Abwicklung mit Treuhand und Grundbuch behandelt unser Ratgeber zum Immobilienkaufvertrag.
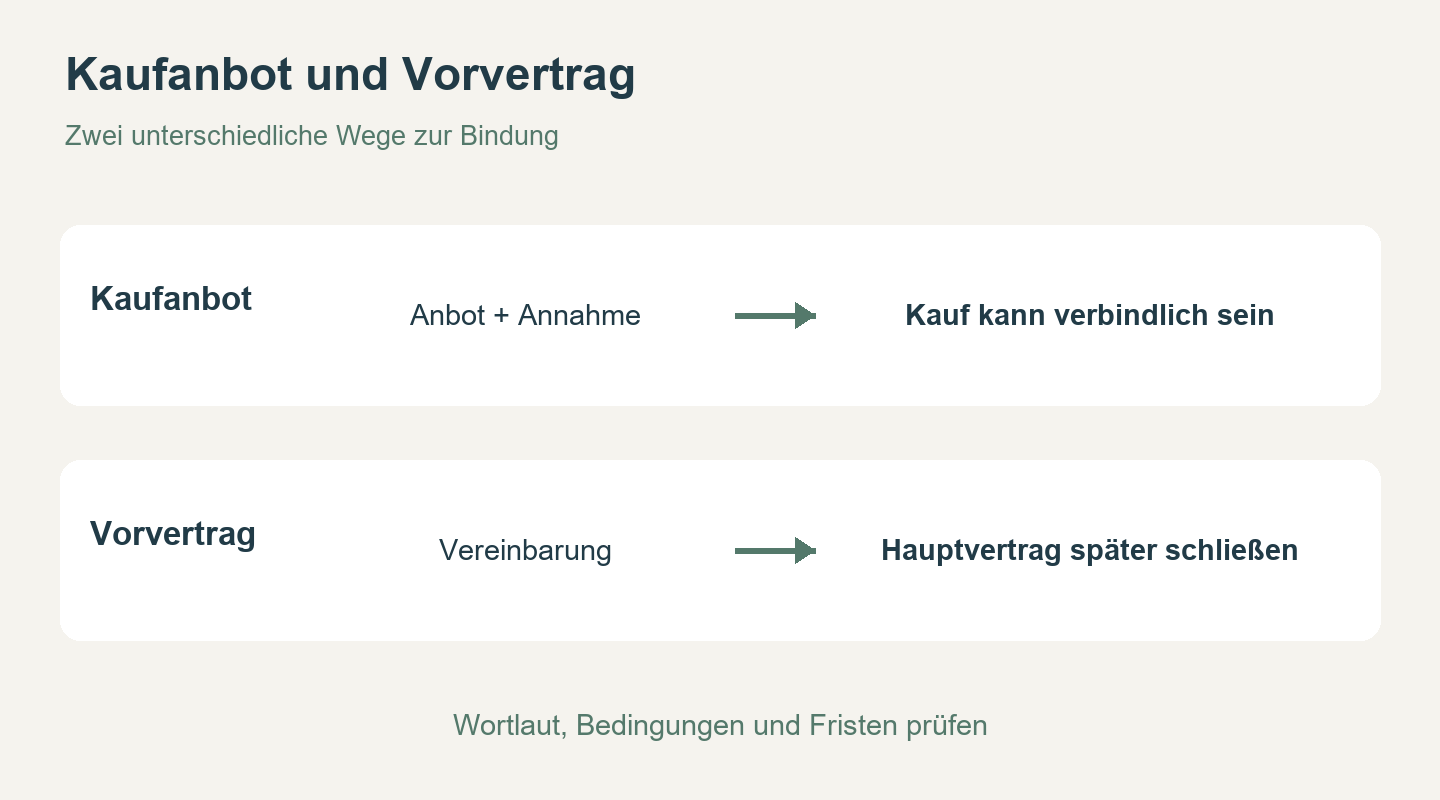
Kaufanbot und Vorvertrag: Was ist der Unterschied?
Kaufanbot: Eine Seite bietet einen bestimmten Immobilienkauf zu konkreten Bedingungen an. Eine wirksame Annahme kann den Vertrag unmittelbar entstehen lassen. Dass erst später eine ausführliche Kaufurkunde erstellt werden soll, bedeutet nicht automatisch, dass bis dahin keine Bindung besteht.
Vorvertrag: Beide Seiten vereinbaren, zu einem bestimmten Zeitpunkt einen näher festgelegten Hauptvertrag abzuschließen. Der Anspruch richtet sich zunächst auf diesen Vertragsabschluss. Der Oberste Gerichtshof unterscheidet diese Verpflichtung ausdrücklich vom unmittelbaren Anspruch auf Eigentumsübertragung. Quelle: OGH 8 Ob 148/09m.
Reservierung: Prüfen Sie, was tatsächlich zugesagt wird. Eine Unterlage mit der Bezeichnung „Reservierung“ kann Verpflichtungen enthalten. Gehen Sie deshalb nicht allein wegen ihres Namens von einer kostenlosen, jederzeit widerruflichen Vormerkung aus.
Für Ihre Entscheidung zählt vor allem: Soll der Kauf durch die Annahme bereits verbindlich werden, oder verpflichten sich beide Seiten erst zum späteren Vertragsabschluss? Lassen Sie Unklarheiten vor der Unterschrift beseitigen.
Was muss bei einem Vorvertrag feststehen?
§ 936 ABGB verlangt für einen verbindlichen Vorvertrag insbesondere einen bestimmten Zeitpunkt des späteren Abschlusses und die wesentlichen Vertragsbestandteile. Bei einem Immobilienkauf sind damit vor allem das konkrete Objekt und der Kaufpreis gemeint. Auf den Abschluss des Hauptvertrags muss längstens innerhalb eines Jahres nach dem vereinbarten Zeitpunkt gedrungen werden; diese Frist ist keine allgemeine Rücktrittsfrist. Quelle: OGH 4 Ob 20/03z zu § 936 ABGB.
Verwenden Sie einen Vorvertrag nicht als vermeintlich unverbindliche Zwischenlösung. Wenn entscheidende Fragen offen sind, müssen diese und die Folgen ihrer Nichtklärung ausdrücklich berücksichtigt werden. Eine allgemeine Erklärung „den Rest regeln wir später“ schafft keine verlässliche Sicherheit.
Was bedeutet die Bindungsfrist im Kaufanbot?
Die Bindungsfrist bezeichnet den Zeitraum, in dem das Angebot grundsätzlich nicht beliebig zurückgenommen werden kann. Halten Sie Datum und gegebenenfalls Uhrzeit fest. Die Annahmefrist, die Zahlungsfrist und der geplante Übergabetermin sind unterschiedliche Punkte.
Bewahren Sie das vollständige unterschriebene Anbot mit allen Anlagen auf. Lassen Sie sich auch die Annahmeerklärung und deren Übermittlung dokumentieren. Eine Nachricht wie „der Verkäufer ist grundsätzlich einverstanden“ beantwortet noch nicht zuverlässig, ob und zu welchen Bedingungen ein Vertrag geschlossen wurde. Zur Bindung eines Kaufanbots weist auch die Arbeiterkammer beim Rücktritt vom Wohnungskauf auf die begrenzten Rücktrittsmöglichkeiten hin.
Finanzierung und andere Vorbehalte vorab regeln
Eine ausstehende Kreditzusage sollte vor Abgabe des Anbots geklärt sein. Benötigen Sie einen Finanzierungsvorbehalt, lassen Sie konkret festhalten, welche Finanzierung bis wann vorliegen muss und welche Folge ein Scheitern hat. Eine unverbindliche Auskunft der Bank ist nicht mit einer gesicherten Finanzierung gleichzusetzen.
Für die fachliche Formulierung sollten zumindest folgende Fragen beantwortet sein:
- Welcher Finanzierungsbetrag wird benötigt und welche Eigenmittel sind verfügbar?
- Welche Frist gilt für die Entscheidung der Bank?
- Welche Konditionen sind maßgeblich, wenn die Bank nur ein abweichendes Angebot macht?
- Welche Nachweise sind bei einer Ablehnung vorzulegen und wem?
- Tritt der Vertrag nur bei erfüllter Bedingung in Kraft, oder wird ein besonderes Rücktrittsrecht vereinbart?
Die Arbeiterkammer empfiehlt ein bedingtes Kaufanbot, wenn der Erwerb noch von der Finanzierung abhängt. Quelle: AK Niederösterreich zum Wohnungskauf. Diese Fragen sind ein Briefing für die Vertragsprüfung, keine universell passende Musterklausel.
Auch andere offene Punkte können entscheidend sein: eine noch zu prüfende Baubewilligung, die technische Untersuchung eines Mangels oder der Verkauf der bisherigen Wohnung. Halten Sie nicht nur den offenen Punkt, sondern auch Frist, Nachweis und Rechtsfolge fest.
Kann ich vom Kaufanbot zurücktreten?
Ein allgemeines Recht, sich nach einer Unterschrift noch einmal umzuentscheiden, besteht nicht. Lassen Sie zuerst prüfen, ob eine wirksame Bindung vorliegt, ob eine vereinbarte Bedingung nicht eingetreten ist oder ob ein gesetzliches beziehungsweise vertragliches Rücktrittsrecht greift. Eine einvernehmliche Aufhebung muss mit der Gegenseite vereinbart werden; ein bloßer Wunsch genügt nicht.
Ein besonderes Verbraucherrecht enthält § 30a KSchG: Es betrifft bestimmte Wohnimmobilien zur Deckung des dringenden Wohnbedürfnisses des Verbrauchers oder eines nahen Angehörigen, wenn die Vertragserklärung am Tag der ersten Besichtigung abgegeben wird. Die Frist beträgt eine Woche und beginnt erst mit Erhalt einer Zweitschrift der Erklärung sowie einer schriftlichen Rücktrittsbelehrung. Spätestens einen Monat nach der ersten Besichtigung erlischt dieses besondere Recht. Nicht jeder Wohnungskauf fällt darunter. Rechtsgrundlage: § 30a KSchG.
Besteht bereits Streit, legen Sie Anbot, Annahme, Belehrungen, Finanzierungsunterlagen und die zeitliche Abfolge unverzüglich einer Rechtsanwaltskanzlei oder einem Notariat vor. Ob etwa ein Irrtum, eine Vertragsverletzung oder ein anderer rechtlicher Grund vorliegt, muss im Einzelfall geprüft werden. Fristen sollten nicht durch weitere Verhandlungen unbeachtet verstreichen.
Was passiert bei gescheiterter Finanzierung mit der Provision?
Eine Kreditablehnung macht einen bereits wirksamen Kauf nicht automatisch unverbindlich. Sie beseitigt auch nicht ohne Weiteres eine Provisionsforderung. Nach § 7 MaklerG entsteht der Provisionsanspruch mit der Rechtswirksamkeit des vermittelten Geschäfts. Bei feststehender Nichtausführung kommt es unter anderem darauf an, ob der Auftraggeber die Gründe zu vertreten hat. Rechtsgrundlage: § 7 MaklerG.
Lassen Sie deshalb Kaufverpflichtung, mögliche Ansprüche des Verkäufers und Maklerprovision getrennt prüfen. Eine Aufhebungsvereinbarung mit dem Verkäufer erledigt nicht automatisch jede Forderung eines Dritten. Geben Sie bei einer ungeklärten Rechnung kein vorschnelles Schuldanerkenntnis ab und holen Sie rechtlichen Rat ein.
Checkliste vor der Unterschrift
- Ist eindeutig, ob Sie reservieren, ein Anbot abgeben oder einen Vorvertrag schließen?
- Sind Kaufobjekt, Preis, mitverkauftes Inventar und Fristen klar beschrieben?
- Liegen die für Ihre Entscheidung wesentlichen Unterlagen vor?
- Ist die Finanzierung geklärt oder eine konkret geprüfte Bedingung vereinbart?
- Sind mündliche Zusagen im Dokument nachvollziehbar festgehalten?
- Verstehen Sie die Folgen, wenn eine Voraussetzung nicht erfüllt wird?
- Haben Sie eine vollständige Kopie aller Unterlagen und genügend Zeit zur Prüfung?
Häufige Fragen
Bin ich erst beim Notartermin gebunden?
Nicht zwingend. Ein wirksam angenommenes Kaufanbot kann bereits eine Bindung begründen. Vertragserrichtung, Kaufpreisabwicklung und Eigentumseintragung sind davon zu unterscheiden.
Kann ich einen Finanzierungsvorbehalt später ergänzen?
Nachträglich können Sie eine bereits verbindliche Vereinbarung nicht einseitig ändern. Lassen Sie eine gewünschte Änderung mit der Gegenseite ausdrücklich vereinbaren und dokumentieren.
Reicht die Zusage „Sie können jederzeit zurücktreten“?
Verlassen Sie sich bei einem Immobilienkauf nicht auf eine unklare mündliche Aussage. Lassen Sie Umfang, Voraussetzungen, Fristen und Kosten eines zugesagten Rücktrittsrechts schriftlich prüfen und festhalten.
Wer hilft bei der Vorbereitung?
Für Objektunterlagen und die Abstimmung des Kaufablaufs können Sie Simon Immobilien kontaktieren. Die rechtliche Einordnung und Formulierung eines Anbots oder Vorvertrags gehört in die individuelle Prüfung durch eine Rechtsanwaltskanzlei oder ein Notariat.
Dieser Artikel wurde mit KI erstellt. Er dient ausschließlich der allgemeinen, unverbindlichen Information zum Immobilienkauf in Österreich und ersetzt keine individuelle Rechts-, Steuer- oder Finanzierungsberatung. Besondere Umstände und Änderungen der Rechtslage können zu einer abweichenden Beurteilung führen. Für die Richtigkeit, Vollständigkeit und Anwendbarkeit im konkreten Einzelfall wird keine Gewähr übernommen. Lassen Sie verbindliche Erklärungen und Fristen fachlich prüfen. Die gesetzliche Haftung bleibt unberührt.
Mehr aus Recht & Steuern
- Grunderwerbsteuer in Österreich 2026: Kauf, Schenkung und ErbschaftWeiterlesen arrow_forward
- Wohnung kleiner als vereinbart: Kaufpreisminderung in ÖsterreichWeiterlesen arrow_forward
- Bestellerprinzip bei Gewerbeimmobilien: Wer zahlt die Provision?Weiterlesen arrow_forward
- Maklerprovision bei Beteiligungen: Eigengeschäft und NäheverhältnisWeiterlesen arrow_forward
Persönliches Gespräch
Fragen zu Ihrer Immobilie? Wir nehmen uns Zeit.
Ob Kauf, Verkauf, Bewertung oder Finanzierung – besprechen wir Ihre Situation in einem unverbindlichen Termin.