
Recht & Steuern
Grunderwerbsteuer in Österreich 2026: Kauf, Schenkung und Erbschaft
3,5 Prozent oder Stufentarif? So unterscheiden sich Erwerbsarten, Grundstückswert und Vorerwerbe bei der österreichischen Grunderwerbsteuer.
Zuletzt aktualisiert am 22. September 2026
Kurzantwort
Die Grunderwerbsteuer hängt in Österreich von der Art des Erwerbs und seiner Bemessungsgrundlage ab. Beim gewöhnlichen entgeltlichen Immobilienkauf beträgt sie grundsätzlich 3,5 Prozent der Gegenleistung, mindestens des Grundstückswerts. Für unentgeltliche Erwerbe und begünstigte Übertragungen im Familienverband gilt beim Grundvermögen regelmäßig ein Stufentarif. Eine Schenkung oder Erbschaft ist deshalb nicht automatisch grunderwerbsteuerfrei.
Stand: September 2026. Der Schwerpunkt liegt auf dem direkten Erwerb privater Wohnimmobilien. Für land- und forstwirtschaftliche Grundstücke, Gesellschaftsanteile und betriebliche Übertragungen gelten teilweise andere Regeln.
Welcher Erwerb wird besteuert?
Die Steuer erfasst bestimmte Rechtsvorgänge über inländische Grundstücke. Dazu gehört insbesondere der Kaufvertrag, der einen Anspruch auf Übereignung begründet. Die Steuer entsteht daher grundsätzlich nicht erst bei der Eintragung ins Grundbuch. Aufschiebende Bedingungen und erforderliche Genehmigungen können den Zeitpunkt beeinflussen. Maßgeblich sind §§ 1 und 8 GrEStG.
Für Ihre Vorbereitung sind vier Fragen entscheidend: Wer überträgt an wen? Welche Gegenleistungen werden vereinbart? Welcher Grundstückswert ist anzusetzen? Gab es frühere Übertragungen, die mitgerechnet werden müssen? Erst daraus ergibt sich eine belastbare Steuerberechnung.
Kauf: 3,5 Prozent wovon?
Beim üblichen Kauf einer Wohnung von einer fremden Person ist die Gegenleistung die Ausgangsbasis. Sie kann mehr umfassen als den im Vertrag als Kaufpreis bezeichneten Geldbetrag. Beispielsweise können übernommene Verpflichtungen relevant sein. Der steuerliche Grundstückswert bildet beim Grundvermögen grundsätzlich die Untergrenze. Die Abgrenzung regeln insbesondere §§ 4 und 5 GrEStG.
Einfaches Beispiel: Beträgt die maßgebliche Gegenleistung 420.000 Euro und ist keine höhere Mindestbemessungsgrundlage anzusetzen, ergibt sich eine Grunderwerbsteuer von 14.700 Euro. Andere Erwerbsnebenkosten sind in dieser Rechnung nicht enthalten.
Ein frei gewählter niedriger Vertragswert ersetzt keine steuerlich korrekte Bemessungsgrundlage. Lassen Sie insbesondere Schuldübernahmen, Wohnrechte und weitere Leistungen bei der Vertragsgestaltung prüfen.
Schenkung und Erbschaft: So funktioniert der Stufentarif
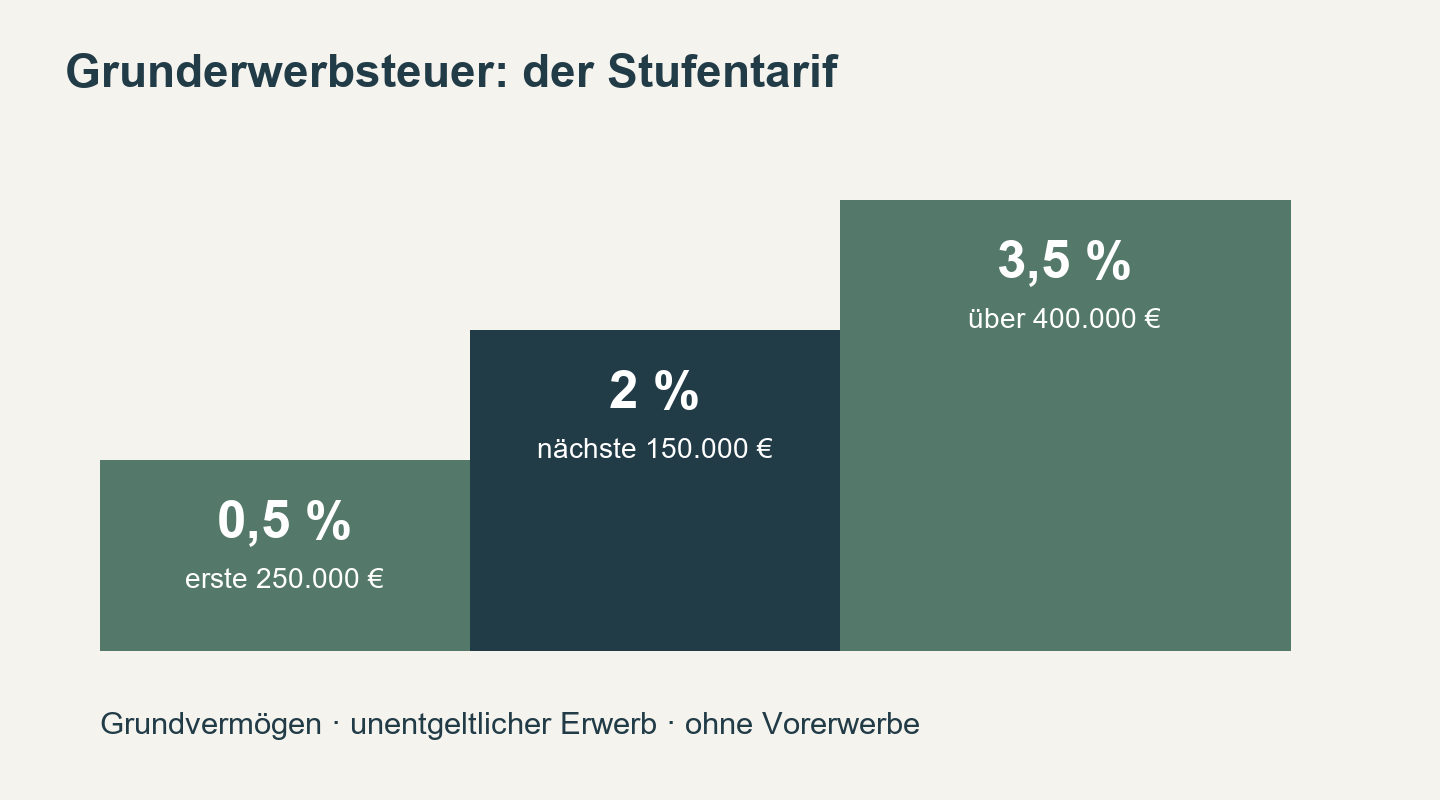
Beim unentgeltlichen Erwerb von Grundvermögen werden die Wertanteile stufenweise besteuert:
| Anteil des Grundstückswerts | Steuersatz |
|---|---|
| Erste 250.000 Euro | 0,5 Prozent |
| Nächste 150.000 Euro | 2 Prozent |
| Anteil über 400.000 Euro | 3,5 Prozent |
Es wird also nicht der gesamte Wert mit dem höchsten erreichten Satz multipliziert. Die amtliche Übersicht erläutert Steuersätze und Erwerbsarten.
Beispiel ohne anzurechnende Vorerwerbe: Bei einem maßgeblichen Grundstückswert von 500.000 Euro ergeben sich 1.250 Euro für die erste Stufe, 3.000 Euro für die zweite und 3.500 Euro für die dritte. Insgesamt sind das 7.750 Euro. Das Beispiel betrifft Grundvermögen und unterstellt, dass keine besondere Befreiung eingreift.
Familienverband: Nicht nur Schenkungen prüfen
Bestimmte Übertragungen unter Lebenden im gesetzlich begünstigten Personenkreis gelten für den Tarif als unentgeltlich. Daher kann die familiäre Beziehung auch dann relevant sein, wenn Geld bezahlt oder eine Verpflichtung übernommen wird. Zu den begünstigten Personen zählen beispielsweise Ehegatten, bestimmte Lebensgefährten, Verwandte in gerader Linie sowie Geschwister, Nichten und Neffen; der genaue gesetzliche Personenkreis und seine Voraussetzungen sind zu prüfen.
Eine bloß enge persönliche Beziehung genügt nicht. Geben Sie der mit dem Vertrag betrauten Kanzlei die Beziehung zwischen allen Beteiligten vollständig an. Bei mehreren Erwerbern müssen deren jeweilige Anteile und Voraussetzungen berücksichtigt werden. Rechtsgrundlage ist insbesondere § 7 Abs. 1 GrEStG.
Teilentgeltlicher Erwerb: Wenn Kauf und Zuwendung zusammentreffen
Außerhalb besonderer gesetzlicher Einordnungen richtet sich die Abgrenzung beim Grundvermögen nach dem Verhältnis zwischen Gegenleistung und Grundstückswert. Bis einschließlich 30 Prozent gilt der Erwerb als unentgeltlich. Über 30 bis einschließlich 70 Prozent ist er teilentgeltlich; über 70 Prozent entgeltlich.
Beim teilentgeltlichen Erwerb werden der entgeltliche und der unentgeltliche Teil unterschiedlich behandelt. Ein vermeintlich günstiger Kaufpreis bedeutet deshalb nicht automatisch, dass nur 3,5 Prozent dieses Geldbetrags zu bezahlen sind. Auch die steuerliche Bewertung übernommener Leistungen kann die Einordnung verändern. Die Details ergeben sich aus § 7 GrEStG.
Frühere Übertragungen innerhalb von fünf Jahren
Der Stufentarif steht nicht für jede einzelne Urkunde unabhängig neu zur Verfügung. Bestimmte unentgeltliche Erwerbe zwischen denselben Personen innerhalb von fünf Jahren werden zusammengerechnet. Auch der Erwerb von Teilen derselben wirtschaftlichen Einheit von mehreren Personen kann eine Zusammenrechnung auslösen.
Das bedeutet nicht, dass ein früherer Erwerb einfach ein zweites Mal besteuert wird. Er kann aber bestimmen, welche Tarifstufe beim späteren Erwerb noch zur Verfügung steht. Legen Sie deshalb frühere Schenkungs- und Übergabeverträge vor, auch wenn sie von einer anderen Kanzlei abgewickelt wurden. Die Zusammenrechnung ist in § 7 Abs. 1 Z 2 GrEStG geregelt.
Grundstückswert ist nicht gleich Angebotspreis
Der Grundstückswert ist eine steuerliche Bemessungsgröße. Nach den gesetzlichen Regeln kann er unter anderem anhand des Pauschalwertmodells oder eines geeigneten Immobilienpreisspiegels ermittelt werden. Der Nachweis eines niedrigeren gemeinen Werts ist unter bestimmten Voraussetzungen möglich. § 6 GrEStG enthält die Grundlagen.
Ein Maklerangebot, eine Bankeinschätzung und ein steuerlicher Grundstückswert erfüllen unterschiedliche Zwecke. Für eine konkrete Übertragung sollten Berechnungsweg und Nachweise dokumentiert werden. Übernehmen Sie deshalb nicht ungeprüft einen Wert aus einem älteren Vertrag.
Erklärung, Abwicklung und Unterlagen
Ohne Selbstberechnung ist der Erwerb grundsätzlich bis zum 15. Tag des zweitfolgenden Monats nach Entstehung der Steuerschuld anzuzeigen. Rechtsanwälte und Notare können im gesetzlichen Rahmen die Selbstberechnung übernehmen. Die jeweiligen Verfahrenspflichten ergeben sich aus §§ 10 bis 13 GrEStG.
Bereiten Sie dafür Grundstücksdaten, Vertragsentwurf, sämtliche Gegenleistungen, familiäre Beziehungen, Beteiligungsquoten und frühere Übertragungen vor. Befreiungen nach § 3 müssen gesondert geprüft werden; weder Eigennutzung noch die Bezeichnung als Geschenk begründen für sich allein eine allgemeine Steuerfreiheit.
Häufige Fragen
Ist die Grunderwerbsteuer dasselbe wie die ImmoESt?
Nein. Die Grunderwerbsteuer betrifft den Erwerbsvorgang. Die Immobilienertragsteuer betrifft unter ihren eigenen Voraussetzungen Einkünfte aus der Veräußerung. Die Berechnungen dürfen nicht miteinander vermischt werden.
Entfällt die Steuer, wenn ich selbst einziehe?
Ein Hauptwohnsitz führt nicht automatisch zu einer allgemeinen Befreiung von der Grunderwerbsteuer. Regeln über Grundbuchgebühren sind davon getrennt zu beurteilen.
Wer sollte die konkrete Berechnung prüfen?
Lassen Sie die Steuer vor Unterzeichnung von der mit der Abwicklung betrauten Rechtsanwaltskanzlei oder dem Notariat prüfen und ziehen Sie bei Bedarf eine Steuerberatung hinzu. Simon Immobilien unterstützt bei Objektunterlagen und dem Kaufprozess. Für diese Vorbereitung können Sie mit uns Kontakt aufnehmen.
Dieser Artikel wurde mit KI erstellt. Dieser Beitrag bietet ausschließlich allgemeine, unverbindliche Informationen zum österreichischen Grunderwerbsteuerrecht. Er ersetzt keine individuelle Rechts- oder Steuerberatung. Vertragliche Besonderheiten, persönliche Umstände und Änderungen der Rechtslage können zu einer abweichenden Beurteilung führen. Für Richtigkeit, Vollständigkeit und Anwendbarkeit im konkreten Einzelfall kann keine Gewähr übernommen werden. Die gesetzliche Haftung bleibt unberührt.
Mehr aus Recht & Steuern
- Wohnung kleiner als vereinbart: Kaufpreisminderung in ÖsterreichWeiterlesen arrow_forward
- Kaufanbot und Vorvertrag in Österreich: Bindung, Vorbehalte und RücktrittWeiterlesen arrow_forward
- Bestellerprinzip bei Gewerbeimmobilien: Wer zahlt die Provision?Weiterlesen arrow_forward
- Maklerprovision bei Beteiligungen: Eigengeschäft und NäheverhältnisWeiterlesen arrow_forward
Persönliches Gespräch
Fragen zu Ihrer Immobilie? Wir nehmen uns Zeit.
Ob Kauf, Verkauf, Bewertung oder Finanzierung – besprechen wir Ihre Situation in einem unverbindlichen Termin.