
Finanzierung
KIM-Verordnung 2026: Was bei Wohnkrediten jetzt gilt
Die KIM-Verordnung ist ausgelaufen. Erfahren Sie, welche FMA-Orientierungswerte 2026 für Wohnkredite relevant sind und wie Sie Eigenmittel, Kreditrate und Laufzeit realistisch einordnen.
Zuletzt aktualisiert am 28. September 2026
Wohnkredit 2026: Was nach dem Ende der KIM-Verordnung gilt
Die KIM-Verordnung ist am 30. Juni 2025 ausgelaufen. Wer 2026 in Österreich eine Wohnung oder ein Haus finanzieren möchte, muss daher keine angekündigte „KIM-Novelle 2026“ abwarten.
Das Ende der Verordnung bedeutet allerdings nicht, dass Wohnkredite nun ohne klare Vergabestandards erhältlich sind. Banken prüfen weiterhin sorgfältig, ob Kreditbetrag, Einkommen, Eigenmittel, Laufzeit und Wert der Immobilie in einem wirtschaftlich vertretbaren Verhältnis stehen.
Entscheidend sind heute die Vergabestandards der jeweiligen Bank, die finanzielle Tragfähigkeit der Kreditnehmer und die Bewertung der Immobilie.
Stand: Oktober 2026
Das Wichtigste in 30 Sekunden
- Die KIM-Verordnung ist seit dem 1. Juli 2025 nicht mehr in Kraft.
- Die Finanzmarktaufsicht verwendet weiterhin drei zentrale Richtwerte für solide Wohnkredite.
- Die Beleihungsquote sollte höchstens 90 Prozent betragen.
- Der jährliche Schuldendienst sollte höchstens 40 Prozent des Jahresnettoeinkommens ausmachen.
- Die Kreditlaufzeit sollte grundsätzlich nicht länger als 35 Jahre sein.
- Diese Werte sind keine starren gesetzlichen Grenzen für jeden Kreditantrag.
- Banken dürfen auf Grundlage ihrer Risikoeinschätzung eigene Vergabestandards festlegen.
- Zehn Prozent Eigenmittel reichen nicht automatisch aus, weil auch Nebenkosten, Bankbewertung und Reserven berücksichtigt werden müssen.
- Eine Finanzierungszusage sollte möglichst vor Abgabe eines verbindlichen Kaufanbots vorliegen.
Ist die KIM-Verordnung 2026 noch gültig?
Nein. Die Kreditinstitute-Immobilienfinanzierungsmaßnahmen-Verordnung, kurz KIM-V, ist mit Ablauf des 30. Juni 2025 außer Kraft getreten.
Die Verordnung hatte seit August 2022 verbindliche Grenzen für einen großen Teil der neu vergebenen privaten Wohnimmobilienkredite vorgesehen. Dazu gehörten insbesondere Vorgaben zu Beleihungsquote, Schuldendienstquote und Kreditlaufzeit.
Nach dem Auslaufen der Verordnung veröffentlichte die Finanzmarktaufsicht am 26. Juni 2025 ein Rundschreiben zur soliden Vergabe privater Wohnimmobilienkredite. Dieses Rundschreiben ist keine neue KIM-Verordnung. Es beschreibt vielmehr die aufsichtliche Erwartung der FMA und dient Banken als Orientierung für eine solide Kreditvergabe.
Über die gesetzlichen Bestimmungen hinaus entstehen aus einem FMA-Rundschreiben keine neuen Rechte oder Pflichten. Die Kreditentscheidung bleibt eine individuelle Entscheidung der jeweiligen Bank. FMA-Rundschreiben zur Wohnimmobilienkreditvergabe
Welche Richtwerte gelten für Wohnkredite?
Die FMA nennt weiterhin drei zentrale Orientierungswerte:
- Maximal 90 Prozent Beleihungsquote
- Maximal 40 Prozent Schuldendienstquote
- Maximal 35 Jahre Kreditlaufzeit
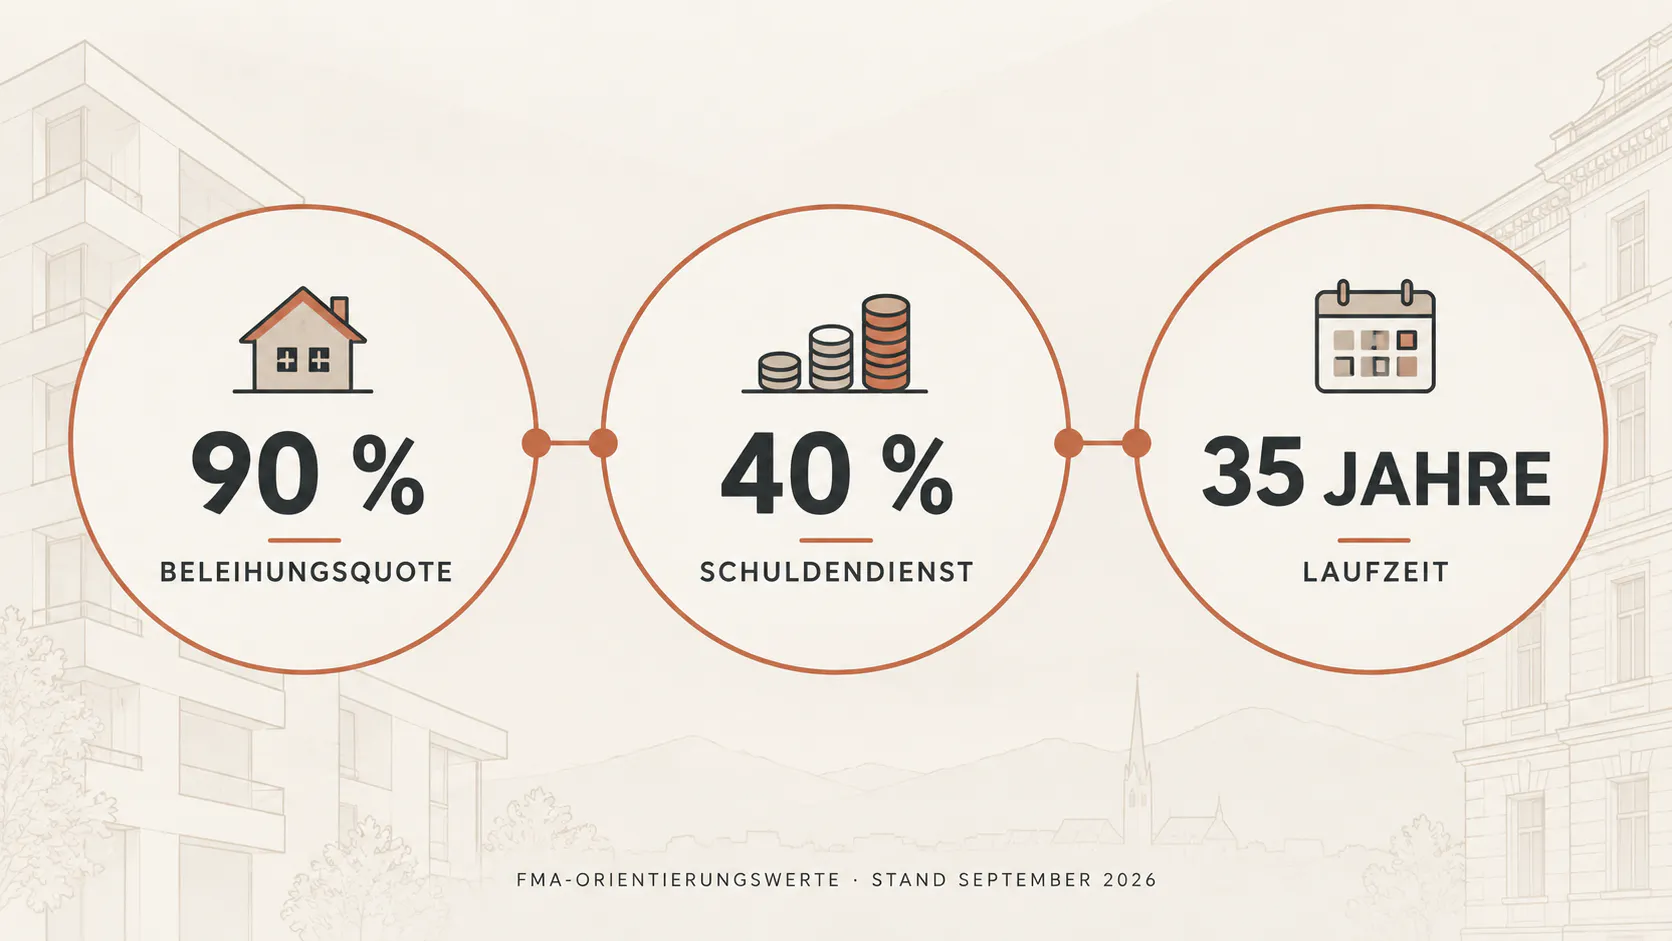
Die drei FMA-Orientierungswerte für private Wohnimmobilienkredite im Überblick. Quelle: FMA, Stand Oktober 2026.
Nach der aufsichtlichen Erwartung sollen diese Kriterien grundsätzlich bei mindestens 80 Prozent des neu vergebenen Kreditvolumens eingehalten werden.
Banken können jedoch davon abweichen und eigene Vergabestandards festlegen. Grundlage dafür sind unter anderem die interne Risikoeinschätzung, die Bonität des Kreditnehmers, die Qualität der Sicherheiten und der Risikoappetit der Bank.
Die Einhaltung der bankinternen Vergabestandards wird von der FMA im Rahmen ihrer laufenden Aufsicht geprüft. FMA: Aktuelle Empfehlungen zu Wohnimmobilienkrediten
Was bedeutet eine Beleihungsquote von 90 Prozent?
Die Beleihungsquote setzt den Kreditbetrag ins Verhältnis zum Wert der von der Bank anerkannten Sicherheiten.
Eine Beleihungsquote von maximal 90 Prozent bedeutet vereinfacht: Für einen Kredit von 90 Euro müssen Sicherheiten mit einem von der Bank anerkannten Wert von mindestens 100 Euro vorhanden sein.
Der entscheidende Punkt ist dabei, dass die Bank nicht zwingend den vereinbarten Kaufpreis als Immobilienwert übernimmt. Sie führt eine eigene Bewertung durch. Der angesetzte Sicherheitenwert kann daher niedriger sein als der Kaufpreis.
Konkretes Rechenbeispiel
Angenommen, eine Immobilie kostet 500.000 Euro. Die Bank bewertet sie jedoch nur mit 480.000 Euro.
- Von der Bank anerkannter Immobilienwert: 480.000 Euro
- 90 Prozent davon: 432.000 Euro
- Kaufpreis: 500.000 Euro
- Differenz zum Kaufpreis: 68.000 Euro
Zusätzlich müssen Kaufnebenkosten, mögliche Sanierungsarbeiten und eine finanzielle Reserve berücksichtigt werden.
Das Beispiel zeigt: Eine maximale Beleihungsquote von 90 Prozent bedeutet nicht automatisch, dass zehn Prozent des Kaufpreises als Eigenmittel ausreichen.
Wie viel Eigenkapital wird 2026 benötigt?
Eine pauschale gesetzliche Vorgabe, wonach Käufer 2026 immer „20 Prozent Eigenkapital plus sämtliche Nebenkosten“ benötigen, lässt sich aus der ausgelaufenen KIM-Verordnung nicht ableiten.
Wie viel Eigenkapital tatsächlich erforderlich ist, hängt unter anderem ab von:
- der Höhe des Kaufpreises,
- der Bewertung der Immobilie durch die Bank,
- den verfügbaren zusätzlichen Sicherheiten,
- dem Einkommen der Kreditnehmer,
- bestehenden Verbindlichkeiten,
- dem Zustand der Immobilie,
- geplanten Sanierungs- oder Umbauarbeiten,
- den Kaufnebenkosten,
- den Vergabestandards der jeweiligen Bank.
Für eine solide Planung sollten nicht nur Kaufpreis und Mindest-Eigenmittel berücksichtigt werden. Auch die Nebenkosten und eine frei verfügbare Reserve gehören in die Kalkulation.
Welche Kaufnebenkosten müssen berücksichtigt werden?
Beim Erwerb einer Immobilie können unter anderem folgende Kosten entstehen:
- Grunderwerbsteuer
- Grundbuchseintragungsgebühr
- Kosten für Vertragserrichtung und Treuhandabwicklung
- Beglaubigungskosten
- Finanzierungskosten
- Kosten der Pfandrechtsbegründung
- Maklerprovision, sofern eine solche anfällt
- Kosten für Gutachten oder technische Prüfungen
- unmittelbar notwendige Sanierungs- und Adaptierungsarbeiten
Ob und in welchem Umfang eine Bank diese Kosten mitfinanziert, hängt vom konkreten Kreditangebot ab.
Mögliche zeitlich befristete Gebührenbefreiungen sollten im Einzelfall geprüft werden. Für eine langfristige Finanzierungsplanung ist es sinnvoll, zunächst sämtliche potenziellen Kosten einzurechnen und erst danach bestätigte Vergünstigungen abzuziehen.
Was bedeutet die Schuldendienstquote von 40 Prozent?
Der Schuldendienst umfasst grundsätzlich die laufenden Zahlungen für Zinsen und Tilgung. Bei der Beurteilung werden auch andere bestehende Kreditverpflichtungen berücksichtigt.
Die FMA bezieht die Schuldendienstquote auf das Jahresnettoeinkommen. Dabei werden auch das 13. und 14. Monatsgehalt einbezogen.
Deshalb darf die 40-Prozent-Grenze nicht einfach auf ein einzelnes reguläres Monatsgehalt angewendet werden.
Beispiel zur Schuldendienstquote
Angenommen, das gesamte Jahresnettoeinkommen eines Haushalts beträgt einschließlich Sonderzahlungen 56.000 Euro.
- Jahresnettoeinkommen: 56.000 Euro
- 40 Prozent davon: 22.400 Euro
- Rechnerischer monatlicher Schuldendienst: rund 1.867 Euro
Dieser Betrag umfasst nicht nur die Rate des geplanten Wohnkredits, sondern grundsätzlich auch andere relevante Kreditverpflichtungen.
Die Rechnung stellt lediglich eine Orientierung dar. Eine Bank kann aufgrund ihrer Haushaltsrechnung, bestehender Verpflichtungen oder interner Vorgaben zu einem niedrigeren tragbaren Betrag kommen.
Die maximal mögliche Rate ist nicht automatisch die passende Rate
Selbst wenn eine Bank eine bestimmte Monatsrate akzeptiert, muss diese nicht zur persönlichen Lebenssituation passen.
Erstellen Sie zusätzlich eine eigene Haushaltsrechnung und berücksichtigen Sie:
- laufende Wohn- und Betriebskosten,
- Lebensmittel und Mobilität,
- Versicherungen,
- bestehende Kredit- oder Leasingraten,
- Unterhaltsverpflichtungen,
- Kinderbetreuung,
- Instandhaltung und Reparaturen,
- unregelmäßige Ausgaben,
- mögliche Einkommensausfälle,
- finanzielle Rücklagen.
Prüfen Sie außerdem, wie sich folgende Situationen auf Ihr Budget auswirken würden:
- vorübergehend geringeres Einkommen,
- Karenz oder Arbeitslosigkeit,
- unerwartete Reparaturen,
- steigende Kosten für Energie und Lebenshaltung,
- höhere Raten bei variabler Verzinsung,
- Übergang in die Pension.
Eine Finanzierung sollte nicht nur zum heutigen Einkommen passen, sondern auch bei realistischen Veränderungen tragbar bleiben.
Welche Kredite sind von den Richtwerten ausgenommen?
Nach den aktuellen Informationen der FMA sind die genannten Richtwerte nicht auf folgende Finanzierungen anzuwenden:
- Kredite unter 50.000 Euro,
- Kredite unter 100.000 Euro bei Paaren als gemeinsamen Kreditnehmern,
- bestimmte Zwischenfinanzierungen.
Das bedeutet allerdings nicht, dass solche Kredite ohne Bonitätsprüfung vergeben werden. Banken müssen auch in diesen Fällen prüfen, ob die Finanzierung zurückgezahlt werden kann.
Können Banken von den Richtwerten abweichen?
Ja. Das FMA-Rundschreiben ist keine Verordnung und begründet keine starren gesetzlichen Grenzen für jeden einzelnen Kreditantrag.
Banken können auf Grundlage ihrer eigenen Risikoeinschätzung abweichende Vergabestandards verwenden. Nach der aufsichtlichen Erwartung sollen die drei zentralen Kriterien allerdings grundsätzlich bei mindestens 80 Prozent des neu vergebenen Kreditvolumens eingehalten werden.
Eine mögliche Abweichung bedeutet daher weder:
- einen Anspruch auf Kreditgewährung,
- einen Anspruch auf eine längere Laufzeit,
- einen Anspruch auf eine höhere Schuldendienstquote,
- noch eine Finanzierung ohne ausreichende Eigenmittel.
Jeder Antrag wird individuell beurteilt.
Familiäre Unterstützung: Schenkung oder Darlehen?
Finanzielle Unterstützung aus der Familie kann die Finanzierung erleichtern. Entscheidend ist jedoch, wie diese Unterstützung rechtlich und wirtschaftlich ausgestaltet wird.
Schenkung
Bei einer echten Schenkung erhöht sich grundsätzlich das verfügbare Eigenkapital. Die Herkunft der Mittel sollte nachvollziehbar dokumentiert werden.
Familiendarlehen
Ein Darlehen ist wirtschaftlich keine Ersparnis. Es muss zurückgezahlt werden und erhöht damit die bestehenden Verpflichtungen. Die Bank kann es bei der Haushalts- und Bonitätsprüfung berücksichtigen.
Familiäre Unterstützung sollte daher eindeutig als Schenkung oder Darlehen dokumentiert und im Finanzierungsgespräch transparent angegeben werden.
Welche Rolle spielt die Laufzeit?
Eine längere Laufzeit reduziert bei gleichem Kreditbetrag und unverändertem Zinssatz die monatliche Rate. Gleichzeitig erhöht sie üblicherweise die insgesamt zu zahlenden Zinsen.
Vergleichen Sie deshalb nicht nur die Monatsrate, sondern auch:
- Sollzinssatz
- effektiven Jahreszins
- Gesamtbelastung
- Zinsbindung
- Bedingungen nach Ablauf der Fixzinsperiode
- Kosten für Vertragsänderungen
- Sondertilgungsmöglichkeiten
- mögliche Vorfälligkeitsentschädigungen
Der effektive Jahreszins berücksichtigt verpflichtende Kreditkosten und ist deshalb für den Vergleich verschiedener Angebote aussagekräftiger als der Sollzinssatz allein. Auch die Arbeiterkammer empfiehlt, insbesondere den effektiven Jahreszins und die Gesamtkosten zu vergleichen. Arbeiterkammer: Kreditangebote vergleichen
Fixzins oder variable Verzinsung?
Ein Fixzins schafft für die vereinbarte Fixzinsperiode Planungssicherheit. Dafür kann der anfängliche Zinssatz höher sein als bei einem variablen Angebot.
Bei variabler Verzinsung verändert sich der Zinssatz abhängig von einem vertraglich festgelegten Indikator, häufig dem Euribor, zuzüglich des Aufschlags der Bank. Dadurch können sowohl Rate als auch Gesamtbelastung steigen oder sinken.
Vergleichen Sie daher nicht nur den aktuellen Zinssatz. Prüfen Sie auch:
- Dauer der Fixzinsperiode,
- Zinssatz nach Ablauf der Fixierung,
- verwendeten Referenzzinssatz,
- Höhe des Bankaufschlags,
- Anpassungsintervalle,
- Auswirkungen eines deutlichen Zinsanstiegs,
- Möglichkeiten eines späteren Produktwechsels.
Zukünftige Zinsentwicklungen lassen sich nicht zuverlässig vorhersagen. Die Finanzierung sollte daher auch bei weniger günstigen Entwicklungen tragbar bleiben.
Was bedeutet das Ende der KIM-Verordnung für Käufer in Salzburg und Tirol?
Auch in Salzburg und Tirol gelten keine eigenen regionalen Kreditvergaberegeln. Die Finanzierung wird von österreichischen Banken nach den allgemeinen aufsichtsrechtlichen Vorgaben und ihren eigenen Vergabestandards geprüft.
In Regionen mit hohen Immobilienpreisen kann die Bankbewertung besonders relevant werden. Das betrifft beispielsweise Salzburg Stadt, den Pinzgau, Kitzbühel oder touristisch stark nachgefragte Gemeinden.
Ein hoher Kaufpreis führt nicht automatisch zu einem gleich hohen Sicherheitenwert. Deshalb sollten Käufer die Finanzierung möglichst früh mit konkreten Objektunterlagen prüfen lassen.
Zu den wichtigen Unterlagen gehören je nach Objekt:
- Grundbuchauszug
- Kaufvertragsentwurf oder Kaufanbot
- Flächenaufstellungen und Pläne
- Energieausweis
- Nutzwertgutachten bei Wohnungseigentum
- Informationen zu Sanierungen
- Bau- und Benützungsbewilligungen
- Rücklagen- und Betriebskosteninformationen
- Unterlagen zu bestehenden Belastungen oder Dienstbarkeiten
Finanzierung vor dem Kaufanbot klären
Ein verbindliches Kaufanbot kann bereits weitreichende rechtliche Folgen haben. Die Finanzierung sollte deshalb nach Möglichkeit geklärt sein, bevor ein solches Anbot abgegeben wird.
Eine unverbindliche Online-Berechnung ist noch keine verbindliche Kreditzusage. Auch eine allgemeine Vorprüfung ersetzt nicht zwingend die endgültige Prüfung der konkreten Immobilie.
Soll ein Kaufanbot von der Finanzierung abhängig gemacht werden, muss ein Finanzierungsvorbehalt klar und fachkundig formuliert werden. Allgemeine Formulierungen können im Streitfall zu Unsicherheiten führen.
Unterlagen für das Bankgespräch
Bereiten Sie insbesondere folgende Dokumente vor:
- aktuelle Einkommensnachweise,
- Kontoauszüge für den von der Bank verlangten Zeitraum,
- eine vollständige Haushaltsrechnung,
- Nachweise über vorhandene Eigenmittel,
- Informationen zu bestehenden Krediten und Leasingverträgen,
- Unterlagen zur gewünschten Immobilie,
- Aufstellung der Kaufnebenkosten,
- Kostenvoranschläge für geplante Arbeiten,
- Nachweise über zusätzliche Sicherheiten.
Bei selbstständig Erwerbstätigen können außerdem erforderlich sein:
- Einkommensteuerbescheide,
- Jahresabschlüsse,
- Einnahmen-Ausgaben-Rechnungen,
- betriebswirtschaftliche Auswertungen,
- aktuelle Saldenlisten,
- Angaben zur weiteren Geschäftsentwicklung.
Die konkreten Anforderungen unterscheiden sich von Bank zu Bank.
Schritt für Schritt zur soliden Finanzierung
- Gesamtbudget festlegen: Ermitteln Sie, welche monatliche Belastung langfristig tragbar ist.
- Eigenmittel dokumentieren: Erfassen Sie Ersparnisse, Wertpapiere, Schenkungen und sonstige Sicherheiten.
- Bestehende Verpflichtungen auflisten: Berücksichtigen Sie Kredite, Leasingverträge und Unterhaltspflichten.
- Gesamtkosten der Immobilie berechnen: Trennen Sie Kaufpreis, Nebenkosten, Sanierung und Reserven.
- Objektunterlagen prüfen: Unklare Flächen, fehlende Bewilligungen oder notwendige Arbeiten können die Bankbewertung beeinflussen.
- Mehrere Angebote vergleichen: Verwenden Sie möglichst dieselbe Kreditsumme, Laufzeit und Zinsbindung.
- Finanzierungsbestätigung einholen: Verlassen Sie sich nicht ausschließlich auf Online-Rechner oder unverbindliche Vorgespräche.
- Kaufanbot rechtlich prüfen: Erforderliche Finanzierungsvorbehalte sollten eindeutig formuliert werden.
Häufige Fehler bei der Wohnbaufinanzierung
- Das Ende der KIM-Verordnung wird mit einer automatischen Lockerung aller Bankregeln verwechselt.
- Zehn Prozent des Kaufpreises werden pauschal als ausreichendes Eigenkapital angenommen.
- Kaufnebenkosten und Sanierungen fehlen in der Finanzierungsrechnung.
- Die maximale Bankrate wird mit der persönlich tragbaren Rate gleichgesetzt.
- Familiendarlehen werden wie Eigenmittel behandelt.
- Angebote werden nur anhand des Sollzinssatzes verglichen.
- Die Belastung nach Ablauf einer Fixzinsperiode wird nicht geprüft.
- Eine Online-Berechnung wird mit einer verbindlichen Kreditzusage verwechselt.
- Ein verbindliches Kaufanbot wird vor Klärung der Finanzierung unterschrieben.
- Es bleibt nach dem Immobilienkauf keine frei verfügbare Reserve.
Häufig gestellte Fragen
Gilt die KIM-Verordnung 2026 noch?
Nein. Sie ist am 30. Juni 2025 ausgelaufen. Die FMA erwartet jedoch weiterhin eine solide Vergabe von Wohnimmobilienkrediten anhand der beschriebenen Orientierungswerte.
Ist das FMA-Rundschreiben eine neue KIM-Verordnung?
Nein. Das Rundschreiben beschreibt eine aufsichtliche Erwartung und stellt keine Verordnung dar. Über gesetzliche Bestimmungen hinaus entstehen daraus keine neuen Rechte oder Pflichten.
Gelten die Werte 90, 40 und 35 für jeden Kreditantrag zwingend?
Nein. Banken dürfen aufgrund ihrer Risikoeinschätzung eigene Vergabestandards festlegen. Die Kriterien sollen nach der Erwartung der FMA grundsätzlich bei mindestens 80 Prozent des neu vergebenen Kreditvolumens eingehalten werden.
Benötige ich mindestens 20 Prozent Eigenkapital?
Nicht aufgrund einer pauschalen gesetzlichen Vorgabe. Der tatsächliche Eigenmittelbedarf hängt von der Bankbewertung, den Sicherheiten, den Nebenkosten, dem Einkommen und den Vergabestandards der Bank ab.
Reichen zehn Prozent des Kaufpreises als Eigenkapital?
Nicht automatisch. Die Beleihungsquote bezieht sich auf den von der Bank anerkannten Sicherheitenwert und nicht zwingend auf den Kaufpreis. Zusätzlich müssen Nebenkosten, geplante Arbeiten und finanzielle Reserven berücksichtigt werden.
Werden das 13. und 14. Monatsgehalt berücksichtigt?
Nach den Informationen der FMA bezieht sich die Schuldendienstquote auf das Jahresnettoeinkommen einschließlich des 13. und 14. Monatsgehalts.
Kann ich 2026 einen Kredit mit mehr als 35 Jahren Laufzeit erhalten?
Eine längere Laufzeit ist nicht generell ausgeschlossen, es besteht darauf aber kein Anspruch. Die Bank entscheidet anhand ihrer Risikoeinschätzung und ihrer internen Vergabestandards.
Sollte ich mit dem Kauf warten, bis die Zinsen sinken?
Zinsen, Immobilienpreise und zukünftige Kreditbedingungen lassen sich nicht sicher vorhersagen. Maßgeblich sollte sein, ob die konkrete Immobilie und die angebotene Finanzierung langfristig zu Ihrer finanziellen Situation passen.
Werden die Kaufnebenkosten von der Bank mitfinanziert?
Das hängt vom konkreten Angebot, den verfügbaren Sicherheiten und der Bonität ab. Nehmen Sie sämtliche Nebenkosten zunächst in Ihre Gesamtplanung auf und klären Sie anschließend, welche Positionen die Bank tatsächlich finanziert.
Gut vorbereitet in das Finanzierungsgespräch
Das Ende der KIM-Verordnung schafft mehr Spielraum, aber keinen automatischen Anspruch auf einen Wohnkredit. Entscheidend bleiben eine realistische Haushaltsrechnung, ausreichend Eigenmittel, vollständige Objektunterlagen und eine Rate, die auch bei unerwarteten Veränderungen tragbar bleibt.
Simon Immobilien unterstützt Kaufinteressenten dabei, die Unterlagen einer Immobilie nachvollziehbar aufzubereiten und offene Fragen zum Objekt frühzeitig zu klären. Die Kreditentscheidung und Finanzierungsberatung erfolgen durch die jeweilige Bank oder eine befugte Kreditvermittlung.
Sie interessieren sich für eine Immobilie in Salzburg oder Tirol und möchten die Objektunterlagen für Ihre Finanzierungsprüfung zusammenstellen?
Kontaktieren Sie Simon Immobilien
Dieser Beitrag dient der allgemeinen Information. Er stellt weder eine Kreditvermittlung noch eine individuelle Finanz-, Rechts- oder Steuerberatung dar.
Fachliche Quellen
Dieser Artikel wurde mit KI erstellt. Er dient der allgemeinen unverbindlichen Information und ersetzt keine individuelle Finanz-, Rechts- oder Steuerberatung. Kreditentscheidung, Konditionen und anerkannte Sicherheiten hängen von der jeweiligen Bank und dem Einzelfall ab. Trotz sorgfältiger Recherche wird keine Gewähr für Richtigkeit, Vollständigkeit oder Anwendbarkeit im konkreten Fall übernommen. Die gesetzliche Haftung bleibt unberührt.
Persönliches Gespräch
Fragen zu Ihrer Immobilie? Wir nehmen uns Zeit.
Ob Kauf, Verkauf, Bewertung oder Finanzierung – besprechen wir Ihre Situation in einem unverbindlichen Termin.