
Finanzierung
Eigenkapital, Kreditrate und Laufzeit richtig kalkulieren
Wie viel Eigenkapital ist verfügbar, welche Rate passt ins Budget und was kostet eine längere Laufzeit? Ein Ratgeber mit transparenten Rechenbeispielen für Österreich.
Zuletzt aktualisiert am 4. Mai 2026
Eigenkapital, Kreditrate und Laufzeit beeinflussen einander: Mehr eigene Mittel senken den Kreditbedarf. Eine längere Laufzeit reduziert bei gleichen Zinsen die Monatsrate, erhöht aber die gesamten Zinskosten. Eine tragfähige Immobilienfinanzierung berücksichtigt deshalb alle drei Größen und lässt Raum für laufende Wohnkosten und unerwartete Ausgaben.
Stand: September 2026. Die folgenden Rechenbeispiele sind frei gewählte Modellrechnungen, keine Kundengeschichten und keine aktuellen Kreditangebote.
Die drei Bausteine Ihrer Finanzierung
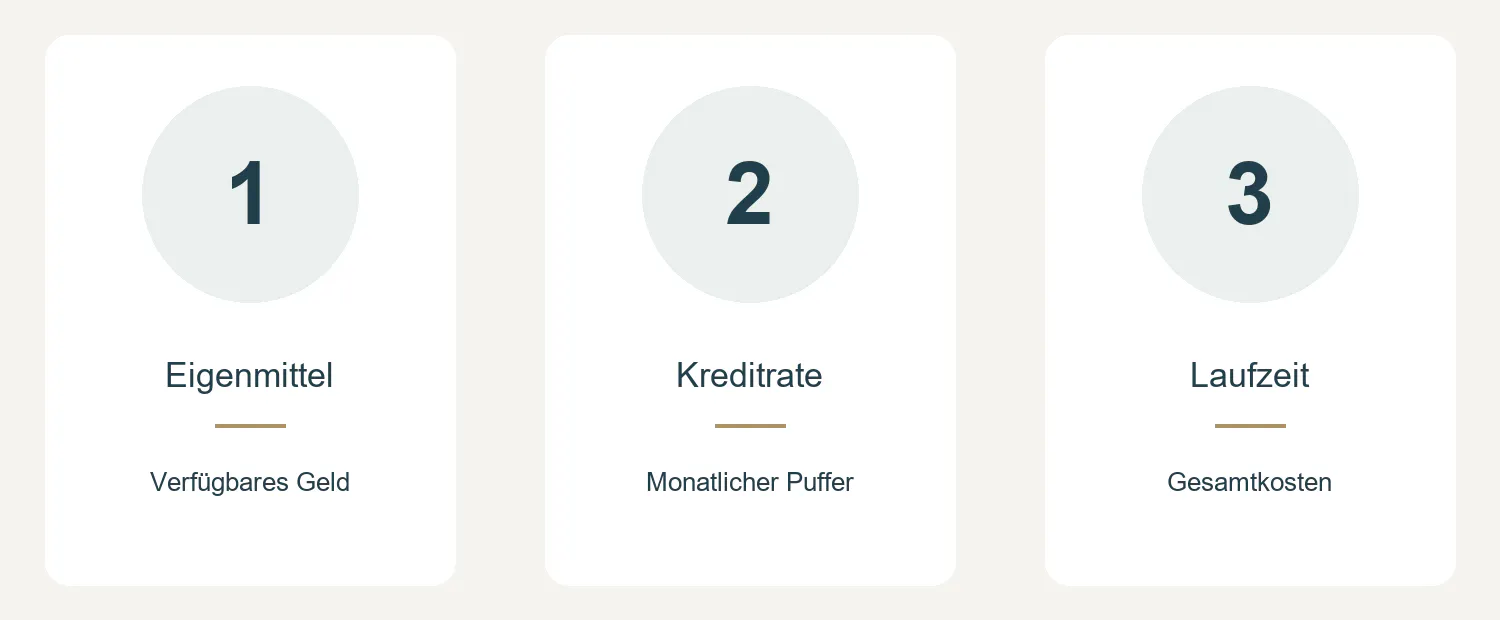
Die optimale Abstimmung hängt von Ihrer Lebenssituation, den verlässlich verfügbaren Einkünften und den Objektkosten ab. Prüfen Sie insbesondere:
- Höhe und Stabilität des Einkommens;
- verfügbare Eigenmittel und bestehende Verbindlichkeiten;
- absehbare Veränderungen durch Familienplanung, Teilzeit oder Pension;
- Zinsbindung und mögliche Zinsänderungen;
- laufende Kosten für Betrieb, Instandhaltung und Rücklagen.
Eigenkapital: Was wirklich verfügbar ist
Eigenkapital sind eigene Mittel, die Sie ohne Rückzahlungsverpflichtung einbringen können. Dazu können Ersparnisse, realisierte Verkaufserlöse oder dokumentierte Schenkungen gehören. Bei Wertpapieren zählt für die konkrete Planung der tatsächlich verfügbare Erlös nach möglichen Kosten und Steuern, nicht ein unverbindlicher Depotwert.
Ein Privat- oder Konsumkredit ist zusätzliches Fremdkapital. Er muss gegenüber der finanzierenden Bank offengelegt werden und beeinflusst Ihre Gesamtbelastung. Auch familiäre Unterstützung sollte eindeutig als Schenkung oder Darlehen vereinbart sein.
Planen Sie nicht sämtliche Ersparnisse fest für den Kauf ein. Halten Sie die gewünschte Liquiditätsreserve getrennt und erfassen Sie Kaufnebenkosten, notwendige Arbeiten und Umzugskosten zusätzlich zum Kaufpreis. Die einfache Planungsrechnung lautet:
Kreditbedarf = Kaufpreis + Nebenkosten + finanzierte Zusatzkosten − eingesetzte Eigenmittel.
Ein hypothetisches Beispiel: 350.000 Euro Kaufpreis, 35.000 Euro vorläufig angesetzte Neben- und Zusatzkosten und 85.000 Euro eingesetzte Eigenmittel ergeben 300.000 Euro Kreditbedarf. Die Kostenannahme von 35.000 Euro ist eine Rechengröße; sie muss für ein tatsächliches Objekt durch konkrete Beträge ersetzt werden. Eine separat zurückbehaltene Reserve ist nicht nochmals als eingesetztes Eigenkapital anzurechnen.
Welche Rolle spielt die frühere KIM-Verordnung?
Die KIM-Verordnung endete am 30. Juni 2025. Aussagen, wonach sie 2026 pauschal „20 Prozent des Kaufpreises plus alle Nebenkosten“ oder eine besondere Ausnahme für Erstkäufer unter 35 Jahren vorschreibe, sind keine verlässliche Planungsgrundlage. Die FMA nennt weiterhin Orientierungswerte von 90 Prozent Beleihungsquote, 40 Prozent jährlichem Schuldendienst im Verhältnis zum Jahresnettoeinkommen und 35 Jahren Laufzeit. Quelle: FMA – Wohnimmobilienkredite.
Die Beleihungsquote bezieht sich auf die anrechenbaren Sicherheiten. Deshalb ersetzen weder der Kaufpreis noch eine pauschale Eigenkapitalquote die Bewertung der Bank. Lassen Sie sich den angesetzten Wert und die daraus abgeleiteten Finanzierungsmöglichkeiten erklären.
Kreditrate und Haushaltsrechnung
Die Kreditrate besteht aus Zinsen und Tilgung. Bei einem Annuitätendarlehen bleibt sie bei unverändertem Zinssatz und unverändertem Rückzahlungsplan konstant. Währenddessen sinkt der Zinsanteil und der Tilgungsanteil steigt. Bei variabler Verzinsung kann sich die Rate nach den vertraglichen Regeln ändern; eine Fixzinsphase muss nicht die gesamte Laufzeit umfassen.
Stellen Sie Ihren sicheren Einnahmen sämtliche Ausgaben gegenüber. Berücksichtigen Sie auch Jahreszahlungen, Reparaturen und vorhandene Kreditverpflichtungen. Das Jahresnettoeinkommen einschließlich vorhandener Sonderzahlungen und das im normalen Monat verfügbare Geld sollten dabei getrennt sichtbar bleiben.
Prüfen Sie mindestens zwei zusätzliche Szenarien: Wie sieht die Rechnung bei vorübergehend geringerem Einkommen aus? Welche Belastung entsteht bei einer höheren Verzinsung nach Ende der Fixzinsphase? Die Antwort auf diese Fragen ist aussagekräftiger als eine Finanzierung, die nur im günstigsten Fall aufgeht.
Laufzeit: Monatsrate und Zinsen vergleichen
Die folgende Modellrechnung verwendet jeweils 300.000 Euro Kredit, einen nominalen Jahreszinssatz von 4 Prozent über die gesamte Laufzeit und monatliche Annuitäten. Gebühren, Versicherungen und Sondertilgungen sind nicht enthalten. Beträge sind gerundet; der Zinssatz ist ausdrücklich keine Aussage zum aktuellen Marktangebot.
- 20 Jahre: rund 1.817,94 Euro monatlich; insgesamt rund 136.306 Euro Zinsen.
- 25 Jahre: rund 1.583,51 Euro monatlich; insgesamt rund 175.053 Euro Zinsen.
- 30 Jahre: rund 1.432,25 Euro monatlich; insgesamt rund 215.609 Euro Zinsen.
Die längere Laufzeit entlastet im Beispiel das Monatsbudget, erhöht aber die Zinsbelastung. Für einen fairen Angebotsvergleich müssen Kreditbetrag, Laufzeit und Zinsbindung vergleichbar sein. Beachten Sie neben dem Sollzins den Effektivzins, die Gesamtkosten sowie verpflichtende Nebenleistungen.
Fixzins, Sondertilgung und Reserven
Ein Fixzins erleichtert die Planung für die vereinbarte Bindungsdauer. Variable Zinsen können sich nach dem vereinbarten Referenzzinssatz und Aufschlag verändern. Ein pauschaler Preisaufschlag für Fixzinsen lässt sich ohne konkrete Angebote nicht nennen. Prüfen Sie außerdem, welche Regel nach dem Ende der Fixzinsphase gilt.
Sondertilgungen können Restschuld und künftige Zinsen verringern. Ob sich Rate oder Laufzeit ändern, welche Mitteilungsfristen gelten und ob eine Entschädigung anfällt, hängt von Vertrag und anwendbaren gesetzlichen Bestimmungen ab. Lassen Sie sich diese Punkte schriftlich erläutern, bevor Sie entsprechende Einsparungen einplanen.
Versicherungen ersetzen keine Haushaltsrechnung. Vergleichen Sie bei einer angebotenen Absicherung Leistungsumfang, Ausschlüsse, Wartezeiten und Prämien. Weder jede Erkrankung noch jeder Einkommensausfall ist automatisch gedeckt.
Häufige Fragen
Führt zusätzlich geliehenes Geld automatisch zur Ablehnung?
Eine pauschale Aussage wäre irreführend. Zusätzliche Schulden gehören vollständig in die Prüfung der Bank. Sie sind keine eigenen Ersparnisse und können die tragbare Immobilienfinanzierung verringern.
Muss der Kredit zum Pensionsantritt getilgt sein?
Planen Sie die Belastung auch mit dem voraussichtlichen Pensionseinkommen. Eine für alle Käufer gleiche Rückzahlungsfrist, die sich einfach aus dem heutigen Alter ergibt, lässt sich daraus nicht ableiten. Die Bank prüft die konkrete Finanzierung.
Welche laufenden Objektkosten gehören ins Budget?
Verwenden Sie die tatsächlichen Vorschreibungen und Unterlagen: Betriebskosten, Energie, Versicherungen, Abgaben und bei Wohnungseigentum die Rücklage. Ergänzen Sie absehbare Instandhaltungen. Pauschale Beträge für jede Wohnung oder Gemeinde können die Kosten erheblich verfehlen.
Nächste Schritte vor dem Immobilienkauf
- Erstellen Sie eine vollständige Haushaltsrechnung einschließlich unregelmäßiger Zahlungen.
- Trennen Sie einsetzbare Eigenmittel von Ihrer Reserve.
- Klären Sie ein realistisches Budget mit der Bank; unterscheiden Sie eine erste Einschätzung von einer verbindlichen Kreditzusage.
- Vergleichen Sie schriftliche Angebote und die darin festgelegten Bedingungen.
- Stimmen Sie Kaufanbot, Kaufvertrag, Zahlungstermine und Finanzierung fachlich aufeinander ab. Eine zugesagte Auszahlung kann von weiteren Voraussetzungen abhängen.
- Planen Sie die Abwicklung gemeinsam mit Bank und Vertragserrichter. Pauschale Auszahlungsfristen ersetzen keine konkrete Vereinbarung.
Simon Immobilien unterstützt Sie bei Fragen zum Objekt und den für die Kaufentscheidung verfügbaren Unterlagen. Kontakt aufnehmen.
Dieser Artikel wurde mit KI erstellt.
Allgemeine Information, keine individuelle Finanzierungsberatung. Modellrechnungen ersetzen kein verbindliches Kreditangebot.
Mehr aus Finanzierung
Persönliches Gespräch
Fragen zu Ihrer Immobilie? Wir nehmen uns Zeit.
Ob Kauf, Verkauf, Bewertung oder Finanzierung – besprechen wir Ihre Situation in einem unverbindlichen Termin.