
Finanzierung
Sale-and-Lease-Back in Österreich: Immobilie verkaufen und zurückmieten
Kapital freisetzen und den Standort weiter nutzen: Sale-and-Lease-Back verbindet Verkauf und Rückmiete. Entscheidend sind die freie Liquidität, tragbare Mietkosten und die Vertragsbedingungen.
Zuletzt aktualisiert am 8. April 2026
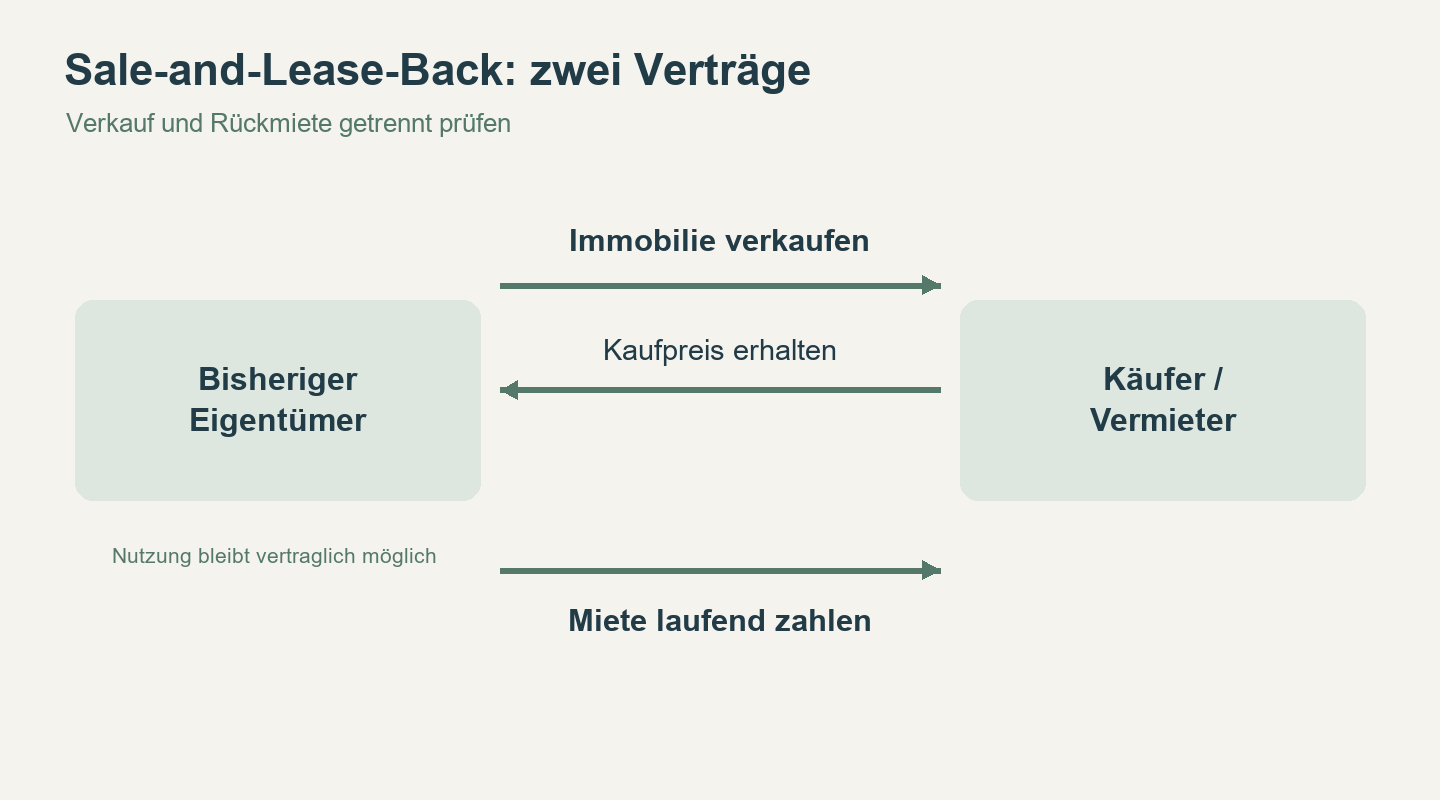
Sale-and-Lease-Back bedeutet: Eine Immobilie wird verkauft und gleichzeitig vom bisherigen Eigentümer zurückgemietet. Nutzung und Betrieb laufen weiter, das gebundene Vermögen wird zu Liquidität. In Österreich wird das Modell vor allem bei Betriebsimmobilien eingesetzt – etwa bei Produktions- und Lagerhallen, Bürostandorten, Fachmarkt- oder gemischt genutzten Objekten. Im privaten Bereich kommt es seltener vor, kann aber bei größeren Liegenschaften oder bei Nachfolge- und Vermögensfragen eine Option sein.
Der Hintergrund ist meist pragmatisch. Unternehmen wollen Kapital für Investitionen, Digitalisierung oder Lageraufbau freisetzen. Eine Bilanzentlastung ergibt sich daraus nicht automatisch. Private Eigentümer suchen mitunter Mittel für Sanierung, Pflege, Erbregelungen oder zur Umschuldung. Anders als bei einer klassischen Beleihung wird nicht zusätzlich finanziert, sondern Eigentum übertragen – mit allen Konsequenzen, die daran hängen.
Ob sich Investoren finden, hängt unter anderem von Lage, Objektzustand, Miettragfähigkeit und einer möglichen Nutzung durch Dritte ab. Ein Standort in einer größeren Stadt garantiert noch kein passendes Angebot. Stand: September 2026.
Wie funktioniert Sale-and-Lease-Back?
Wie ein Sale-and-Lease-Back typischerweise aufgebaut ist
Im Kern werden Verkauf und anschließende Nutzung vertraglich miteinander verbunden. Je nach Gestaltung handelt es sich um eine Rückmiete oder ein Leasingmodell. Ein entgeltliches Nutzungsrecht ist vom Eigentum zu unterscheiden; die Grunddefinition des Bestandvertrags enthält § 1090 ABGB.
- Kaufvertrag: Verkauf der Liegenschaft an einen Investor oder eine Investorengruppe.
- Mietvertrag (oft als langfristiger Bestandvertrag): Rückmiete durch den Verkäufer, häufig mit fixen Laufzeiten und klaren Regelungen zu Indexierung, Instandhaltung und Betriebskosten.
Der Käufer bewertet nicht nur die Immobilie, sondern vor allem die Stabilität des künftigen Mieters. Für den Verkäufer ist das Mietverhältnis danach ein fixer Kostenblock. Damit steht und fällt die Tragfähigkeit des Modells.
Liquidität ja – aber Eigentum wird übertragen
Der häufige Denkfehler: „ohne Eigentumsverlust“. Bei Liegenschaften erfolgt der Eigentumserwerb grundsätzlich durch Eintragung im Grundbuch auf Grundlage eines geeigneten Erwerbstitels. Was bleibt, ist das vereinbarte Nutzungsrecht aus dem Miet- oder Leasingvertrag. Das kann sehr stark sein (lange Laufzeit, klare Verlängerungsoptionen), ist aber nicht dasselbe wie Eigentum.
Wer das sauber einordnet, kann die Vorteile nutzen:
- Liquidität nach Abwicklung, abzüglich Kreditablösung, Steuern und Verkaufskosten
- Planbarkeit durch langfristigen Mietvertrag
- Möglichkeit, Kapital aus dem Objekt zu lösen, ohne den Standort aufzugeben
Dem stehen typische Nachteile gegenüber:
- Dauerhafte Mietverpflichtung und Indexrisiko
- Abhängigkeit von Vertragsdetails (Kündigung, Optionsrechte, Instandhaltung)
- Wegfall von Wertsteigerungspotenzial beim Eigentümer
Welche Immobilien sich eher eignen
In der Praxis funktionieren Sale-and-Lease-Back-Transaktionen am besten, wenn:
- die Immobilie gut vermietbar ist (auch an Dritte)
- Zustand, Bau- und Genehmigungslage nachvollziehbar sind
- die Nutzung langfristig plausibel ist
- die Miete im Verhältnis zur Ertragskraft des Nutzers tragbar bleibt
Schwieriger wird es bei Objekten mit sehr individueller Nutzung, ungeklärten Widmungen, fehlenden Unterlagen oder großem Sanierungsstau. Dann verlangen Investoren entweder Abschläge, zusätzliche Sicherheiten oder sie steigen aus.
Steuerliche und rechtliche Eckpunkte in Österreich
Sale-and-Lease-Back ist kein Standardprodukt, sondern eine gestaltete Transaktion. Steuerliche Themen können je nach Struktur und Eigentümerprofil relevant sein, etwa:
- Grunderwerbsteuer und Eintragungsgebühren beim Eigentumsübergang
- Umsatzsteuerfragen (Option zur Steuerpflicht, Vorsteuer, Vermietungsumsätze)
- Ertragsteuerliche Behandlung von Veräußerungsgewinnen (je nach Halteform und Nutzung)
Dazu kommen mietrechtliche und zivilrechtliche Fragen: Laufzeiten, Wertsicherung (Index), Erhaltungs- und Instandsetzungspflichten, Regelungen bei Umbauten sowie Sicherheiten (z. B. Bankgarantie, Kaution). Welche Regeln zwingend gelten, hängt auch von der Anwendbarkeit des Mietrechtsgesetzes und der konkreten Vertragsgestaltung ab. Das sollten Steuerberatung und Rechtsberatung vor der Bindung prüfen.
Eine automatische steuerliche oder bilanzielle Entlastung lässt sich nicht zusagen. Bei Leasing kann das wirtschaftliche Eigentum trotz zivilrechtlicher Übertragung beim bisherigen Eigentümer verbleiben. Die WKO zur ertragsteuerlichen Behandlung von Leasing erläutert, warum Vertragsinhalt und wirtschaftliche Zurechnung maßgeblich sind. Für die Umsatzsteuer und mögliche Vorsteuerkorrekturen ist eine gesonderte Prüfung erforderlich.
Rechenbeispiel: Kaufpreis ist nicht freie Liquidität
Vereinfachte Annahmen für eine Betriebsimmobilie: Verkaufspreis 1.000.000 Euro, abzulösender Kredit 300.000 Euro und insgesamt 80.000 Euro angenommene Steuern und Transaktionskosten. Daraus ergeben sich zunächst 620.000 Euro freie Liquidität. Der Kostenbetrag ist eine reine Beispielannahme und kein österreichischer Pauschalsatz.
Bei einer vereinbarten monatlichen Nettomiete von 5.000 Euro entstehen 60.000 Euro Jahresmiete. Bei unveränderter Miete wären es über zehn Jahre 600.000 Euro – vor Betriebskosten, Investitionen, Umsatzsteuer und möglichen Indexanpassungen. Dieser Vergleich ist keine Renditeberechnung: Auch Zeitpunkt der Zahlungen, Steuern, Restwert und die Nutzung des freigesetzten Kapitals müssen berücksichtigt werden.
Kosten, Risiken und Vertragsfragen
Ist das günstiger als ein Kredit?
Das lässt sich nicht pauschal beantworten. Ein Kredit kostet Zinsen und verlangt Sicherheiten; Sale-and-Lease-Back tauscht Eigentum gegen Liquidität und erzeugt Miete. Entscheidend ist der Vergleich der Gesamtkosten und der Flexibilität:
- Wie hoch wäre die alternative Finanzierung (Zinsen, Tilgung, Covenants)?
- Welche Mietbelastung entsteht inklusive Indexierung?
- Welche Nebenkosten fallen beim Verkauf an?
- Wie wichtig ist Eigentum für Strategie, Nachfolge oder Sicherheit?
Wie wird der Kaufpreis festgelegt?
Der Kaufpreis folgt in der Regel einer Mischung aus Objektwert und Ertragswertlogik. Investoren schauen stark auf die nachhaltig erzielbare Miete, die Laufzeit und das Risiko des Mieters. Für Verkäufer ist wichtig zu verstehen: Eine „hohe“ Miete kann zwar den Kaufpreis stützen, erhöht aber die laufende Belastung. Zu aggressive Mietannahmen rächen sich später.
Was muss im Mietvertrag besonders klar sein?
In der Praxis sind diese Punkte häufig entscheidend:
- Laufzeit, Kündigungsrechte, Verlängerungsoptionen
- Wertsicherung: Index, Anpassungslogik, mögliche Kappungen
- Instandhaltung und Investitionen: Wer zahlt Dach, Fassade, Haustechnik?
- Umbauten und Anpassungen an den Betrieb
- Untervermietung, Standortwechsel, Rückbaupflichten
- Sicherheiten und Folgen bei Zahlungsverzug
Gerade bei Betriebsimmobilien wird oft ein „Triple-Net“-ähnliches Modell verhandelt, bei dem der Mieter viele Kosten trägt. Das kann sinnvoll sein, muss aber zur wirtschaftlichen Realität passen.
Welche Risiken werden unterschätzt?
- Indexierung: Steigende Indizes erhöhen die Miete, auch wenn die eigene Marge nicht mitwächst.
- Standortbindung: Der Mietvertrag kann Flexibilität nehmen, wenn sich die Strategie ändert.
- Vertragsdetails bei Instandhaltung: Unklare Zuständigkeiten führen zu Konflikten und ungeplanten Ausgaben.
- Verkauf mit „Altlasten“ in den Unterlagen: Fehlende Pläne, nicht dokumentierte Umbauten oder ungeklärte Genehmigungen drücken den Preis oder verzögern.
Ablauf und Unterlagen für die Vorbereitung
Vorprüfung: Eignung und Zielbild
Am Anfang steht eine nüchterne Bestandsaufnahme:
- Wofür wird die Liquidität benötigt und in welchem Zeitrahmen?
- Wie lange soll der Standort sicher genutzt werden?
- Welche Mietbelastung ist langfristig tragbar?
- Gibt es Alternativen (Refinanzierung, Teilverkauf, Verkauf eines Nebenstandorts, Sale-and-Lease-Back nur für Teilflächen)?
Unterlagen und Transparenz schaffen
Je besser die Dokumentation, desto schneller und belastbarer die Angebote:
- Grundbuch, Lageplan, Nutzwert/Flächenaufstellungen
- Bau- und Benützungsbewilligungen, Pläne, Umbauhistorie
- Mietvertragsentwurf bzw. Eckpunkte der Rückmiete
- Betriebskosten, Energieausweis, Instandhaltungsnachweise
- Bei Gewerbe: Ertrags- und Standortdaten, die die Miettragfähigkeit erklären
Investorenansprache und Angebotsvergleich
Angebote unterscheiden sich nicht nur im Kaufpreis, sondern in:
- Mietvertragskonditionen (Index, Laufzeit, Erhaltung)
- Sicherheiten und Garantien
- Abwicklungsgeschwindigkeit und Bedingungen (Due Diligence)
Ein strukturierter Vergleich verhindert, dass ein scheinbar besserer Preis durch harte Mietklauseln oder hohe Nebenpflichten wieder verloren geht.
Umsetzung: Zeitplan, Due Diligence, Closing
Ein möglicher Ablauf beginnt mit abgestimmten Eckpunkten, gefolgt von rechtlicher, technischer und steuerlicher Prüfung, Vertragsverhandlung und treuhändiger Abwicklung. Kauf und Rückmiete sollten dabei aufeinander abgestimmt werden. Wer parallel die Rückmiete finalisiert, vermeidet Lücken in der Nutzung. Bei Unternehmen ist außerdem die interne Abstimmung wichtig: Bilanz, Reporting, Zustimmungsgremien und gegebenenfalls Förder- oder Bankauflagen.
Zum Schluss gilt: Sale-and-Lease-Back ist ein Werkzeug. Es passt, wenn Liquidität wichtiger ist als Eigentum und wenn die Mietverpflichtung dauerhaft tragbar bleibt. Für andere Situationen ist eine klassische Finanzierung oder ein normaler Verkauf oft die klarere Lösung.
Sie möchten die Vermarktung und einen möglichen Verkauf Ihrer Immobilie besprechen? Auf unserer Seite zum Immobilienverkauf finden Sie den Einstieg. Die Vertragsgestaltung behandeln wir ergänzend im Ratgeber zum Immobilienkaufvertrag in Österreich.
Dieser Artikel wurde mit KI erstellt. Er bietet ausschließlich allgemeine, unverbindliche Informationen zu Sale-and-Lease-Back bei Immobilien in Österreich. Er ersetzt keine individuelle Rechts-, Steuer- oder Finanzierungsberatung. Beispiele beruhen auf vereinfachten Annahmen; die tatsächlichen wirtschaftlichen und steuerlichen Folgen können abweichen. Trotz sorgfältiger Erstellung kann keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität im konkreten Einzelfall übernommen werden. Die gesetzliche Haftung bleibt unberührt.
Mehr aus Finanzierung
Persönliches Gespräch
Fragen zu Ihrer Immobilie? Wir nehmen uns Zeit.
Ob Kauf, Verkauf, Bewertung oder Finanzierung – besprechen wir Ihre Situation in einem unverbindlichen Termin.