
Recht & Steuern
Immobilienertragsteuer in Österreich: Berechnung und Befreiungen
Wie viel ImmoESt beim Verkauf anfällt, hängt von Erwerb, Nutzung und Widmung ab. Hier finden Sie die wichtigsten Prüfpunkte und die bereits beschlossenen Änderungen für Altgrundstücke ab 2027.
Zuletzt aktualisiert am 1. April 2026
Beim privaten Immobilienverkauf in Österreich beträgt die Immobilienertragsteuer (ImmoESt) grundsätzlich 30 Prozent des steuerpflichtigen Gewinns. Ob tatsächlich Steuer anfällt, hängt unter anderem von der bisherigen Nutzung, dem Erwerb und möglichen Befreiungen ab. Für Altgrundstücke bestehen besondere Berechnungsregeln. Prüfen Sie deshalb vor einer Verkaufszusage die Unterlagen und lassen Sie die konkrete Steuerbelastung fachlich berechnen.
Stand der Überarbeitung: September 2026. Dieser Überblick behandelt private Verkäufe durch natürliche Personen; für Betriebsvermögen und Gesellschaften gelten zusätzliche Regeln.
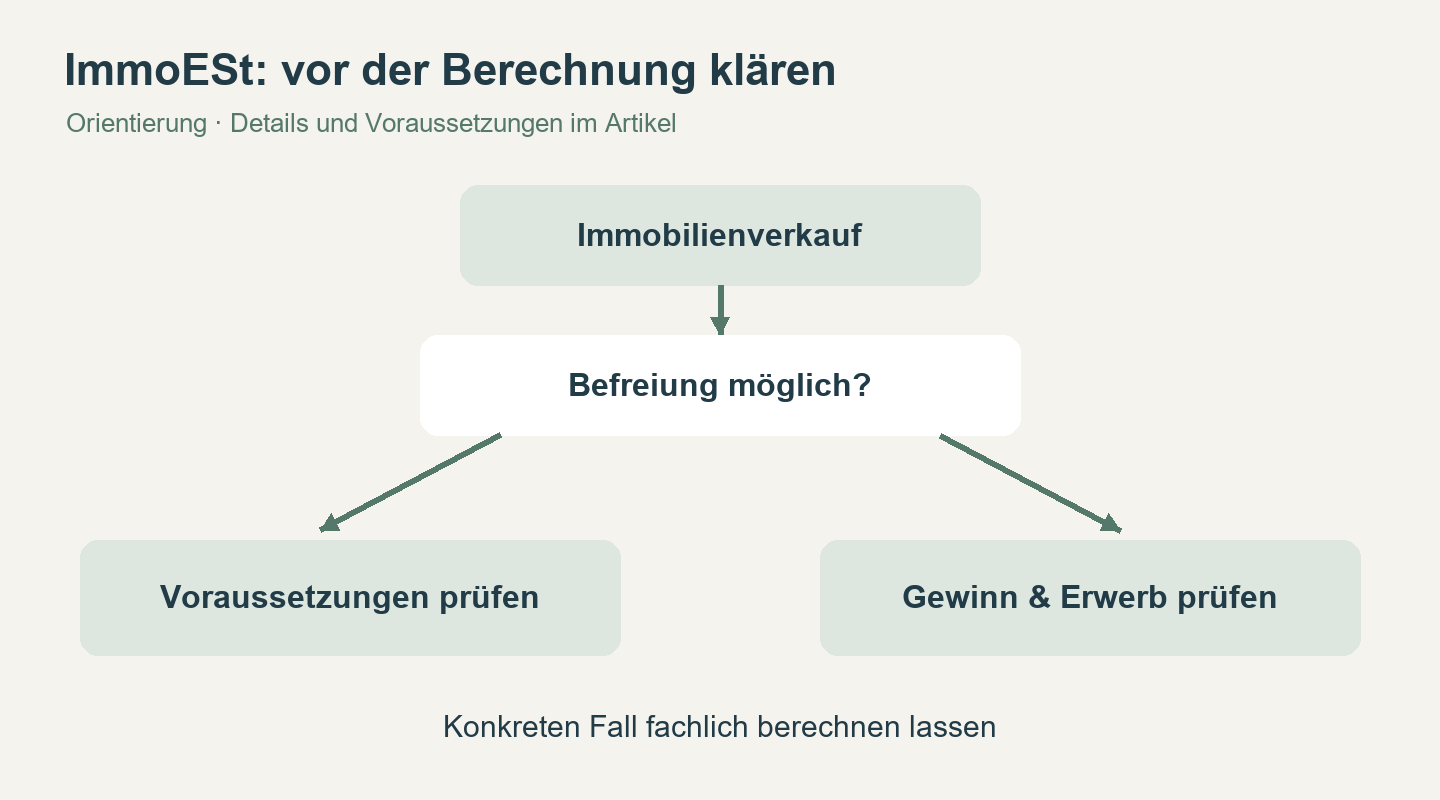
Wie hoch ist die Immobilienertragsteuer?
Bei der regulären Ermittlung wird der Verkaufserlös den steuerlich angepassten Anschaffungskosten gegenübergestellt. Auf den steuerpflichtigen Betrag kommt grundsätzlich der besondere Steuersatz von 30 Prozent zur Anwendung. Die Steuer bemisst sich somit nicht automatisch nach dem gesamten Kaufpreis, den Sie erhalten.
Vereinfachtes Rechenbeispiel: Beträgt der Erlös 500.000 Euro und betragen die bereits steuerlich angepassten Anschaffungskosten 300.000 Euro, verbleiben 200.000 Euro. Bei 30 Prozent ergibt das 60.000 Euro ImmoESt. Das Beispiel unterstellt, dass keine Befreiung, kein Umwidmungszuschlag und keine weiteren Korrekturen greifen; es ist keine Berechnung für einen konkreten Verkauf.
Quelle: BMF: Gewinnermittlung bei Neu-Grundstücken.
Altgrundstücke: Was gilt 2026, was ändert sich 2027?
Für die Einordnung zählt, ob das Grundstück am 31. März 2012 noch steuerverfangen war. Häufig betrifft Altvermögen länger zurückliegende Anschaffungen; ein einzelnes Kaufdatum ersetzt die Prüfung der damaligen Spekulationsfrist und möglicher Sonderfälle jedoch nicht.
Bei der pauschalen Ermittlung für Altgrundstücke ergeben sich für Verkäufe bis Ende 2026 ohne relevante Umwidmung regelmäßig 4,2 Prozent des Erlöses, bei einer einschlägigen Umwidmung grundsätzlich 18 Prozent. Weitere Korrekturen, insbesondere der Umwidmungszuschlag, können die Belastung erhöhen.
Bereits beschlossen für Verkäufe nach dem 31. Dezember 2026: Die pauschal angesetzten Anschaffungskosten sinken auf 80 Prozent beziehungsweise 30 Prozent des Erlöses. Bei einem Steuersatz von 30 Prozent entsprechen die daraus abgeleiteten Belastungen grundsätzlich 6 Prozent beziehungsweise 21 Prozent vor zusätzlichen Korrekturen. Die bisher bekannten 4,2 und 18 Prozent dürfen daher nicht ohne zeitliche Einordnung auf Verkäufe ab 2027 übertragen werden.
Die Anwendung ergibt sich aus § 30 und § 124b Z 498 EStG im RIS. Die tatsächliche Gewinnermittlung kann auf Antrag anstelle der Pauschalierung gewählt werden; lassen Sie beide Varianten anhand der Belege prüfen.
Wann kommt ein Umwidmungszuschlag hinzu?
Wurde Grund und Boden nach dem 31. Dezember 2024 steuerlich relevant umgewidmet und nach dem 30. Juni 2025 verkauft, können die positiven Einkünfte aus diesem Bodenanteil um 30 Prozent erhöht werden. Das betrifft sowohl Alt- als auch Neuvermögen. Der Zuschlag ist keine pauschale zusätzliche Steuer von 30 Prozent auf den gesamten Kaufpreis. Gewinn und Zuschlag dürfen zusammen den betroffenen Veräußerungserlös nicht übersteigen.
Bei bebauten Grundstücken sind Boden und Gebäude zu unterscheiden. Nehmen Sie deshalb Widmungsunterlagen und eine nachvollziehbare Kaufpreisaufteilung in die Vorbereitung auf. Quelle: BMF: Änderungen der Immobilienertragsteuer durch das Budgetbegleitgesetz 2025.
Wann ist ein Immobilienverkauf steuerfrei?
Hauptwohnsitzbefreiung
Bei einem Eigenheim oder einer Eigentumswohnung kommen insbesondere zwei Varianten infrage: durchgehende Hauptwohnsitznutzung ab Anschaffung beziehungsweise Fertigstellung bis zur Veräußerung für mindestens zwei Jahre oder mindestens fünf zusammenhängende Jahre innerhalb der letzten zehn Jahre vor der Veräußerung. Hinzu kommt die Aufgabe des Hauptwohnsitzes. Bloß zwei beliebige Wohnjahre reichen für die erste Variante nicht aus.
Eigentumsverhältnisse, tatsächlicher Lebensmittelpunkt, Flächenausmaß und zeitliche Übergänge müssen im Einzelfall geprüft werden. Eine Meldung allein beantwortet nicht jede dieser Fragen.
Herstellerbefreiung
Diese kann für ein selbst hergestelltes Gebäude im Privatvermögen gelten, soweit es in den letzten zehn Jahren nicht zur Einkünfteerzielung verwendet wurde. Der Grund und Boden ist dadurch nicht automatisch befreit. Eine Renovierung ist nicht schon ein selbst hergestelltes Gebäude; auch das getragene Baurisiko und die Person des Herstellers sind relevant.
Weitere gesetzliche Ausnahmen betreffen etwa bestimmte behördliche Eingriffe und gesetzlich geregelte Tauschvorgänge. Eine Umwidmung ist für sich keine allgemeine Steuerbefreiung. Details: BMF: Ausnahmen von der Immobilienertragsteuer.
Welche Kosten dürfen berücksichtigt werden?
Bei der regulären Gewinnermittlung sind die Anschaffungskosten nach den steuerlichen Regeln anzupassen. Herstellungs- und Instandsetzungsaufwendungen können sie erhöhen, soweit diese nicht bereits bei der Ermittlung von Einkünften berücksichtigt wurden. Bereits abgezogene Abschreibungen können die Anschaffungskosten dagegen vermindern. Ein Beleg über eine Investition bedeutet daher nicht automatisch eine zusätzliche Steuerersparnis.
Gesondert genannt sind die Kosten für die Mitteilung beziehungsweise Selbstberechnung der ImmoESt und bestimmte Vorsteuerberichtigungen. Verkaufsmaklerkosten, allgemeine Vertragskosten und sämtliche Renovierungen sollten Sie nicht pauschal als abzugsfähig ansetzen. Lassen Sie Kostenart, Zuordnung und eine mögliche frühere Berücksichtigung anhand der Rechnungen prüfen. Rechtsgrundlage: § 30 Absatz 3 EStG.
Wer berechnet und bezahlt die ImmoESt?
Häufig übernimmt die mit der Abwicklung betraute Rechtsanwaltskanzlei oder das Notariat die Selbstberechnung und Abfuhr. Das muss im konkreten Auftrag geklärt sein. Die Aussage, Verkäufer müssten die Steuer niemals selbst zahlen, wäre falsch: Ohne entsprechende Selbstberechnung kann eine besondere Vorauszahlung durch die steuerpflichtige Person erforderlich sein.
Die maßgebliche Zahlungsfrist reicht grundsätzlich bis zum 15. Tag des zweitfolgenden Kalendermonats nach dem Zufluss. Ratenzahlungen, spätere Zuflüsse und Ausnahmen sollten vorab besprochen werden. Auch eine abgeführte Steuer schließt weitere Pflichten oder Korrekturen nicht in jedem Fall aus. Quelle: §§ 30b und 30c EStG.
Geerbte oder geschenkte Immobilien
Bei einem späteren Verkauf ist grundsätzlich auf den Anschaffungszeitpunkt des Rechtsvorgängers abzustellen. Beschaffen Sie daher auch frühere Kaufverträge und steuerlich relevante Bau- und Investitionsbelege. Eine Steuerbefreiung des früheren Eigentümers geht nicht allein durch die Übertragung auf Sie über. Ob Sie selbst eine Befreiung erfüllen, ist gesondert zu prüfen.
Diese Unterlagen helfen vor dem Verkauf
- Erwerbsvertrag, Schenkungsvertrag oder Unterlagen zur Erbschaft sowie vorhandene frühere Kaufverträge.
- Nachweise über Hauptwohnsitz, Eigennutzung und Vermietungszeiträume.
- Rechnungen über Herstellung und Instandsetzung sowie Angaben zu bisherigen steuerlichen Absetzungen.
- Widmungsunterlagen und Informationen zu späteren Änderungen.
- Geplanter Verkaufspreis, Kaufpreisaufteilung und Zahlungsplan.
- Kreditrestschuld und voraussichtliche Verkaufsausgaben für die separate Erlösplanung.
Wie viel bleibt nach dem Verkauf übrig?
Für Ihre Liquiditätsplanung ziehen Sie vom Verkaufspreis die Kreditablösung, die konkret berechnete Steuer und die tatsächlich von Ihnen getragenen Verkaufsausgaben ab. Steuerlicher Gewinn und verfügbarer Erlös sind verschiedene Größen: Eine Kreditrückzahlung mindert den verfügbaren Geldbetrag, aber nicht automatisch den steuerpflichtigen Veräußerungsgewinn.
Bei 600.000 Euro Erlös, 200.000 Euro Kreditablösung und 60.000 Euro Steuer bleiben rechnerisch 340.000 Euro vor weiteren Verkaufsausgaben. Planen Sie diese gesondert ein.
Simon Immobilien unterstützt Sie bei der Bewertung und Vorbereitung des Immobilienverkaufs. Ergänzend finden Sie Informationen zur Kaufvertragsabwicklung in Österreich. Die steuerliche Einzelfallprüfung und Berechnung gehören in die Hände Ihrer Steuerberatung beziehungsweise der zuständigen Rechtsanwaltskanzlei oder des Notariats.
Häufige Fragen
Gilt die ImmoESt auch ohne Gewinn?
Bei tatsächlicher Gewinnermittlung ist der steuerliche Unterschiedsbetrag entscheidend. Eine niedrige wirtschaftliche Rendite allein beweist jedoch keinen steuerlichen Verlust. Bei Altgrundstücken kann eine pauschale Gewinnermittlung zu einem anderen Ergebnis führen.
Reicht der Meldezettel für die Befreiung?
Er ist ein wichtiger Nachweis, ersetzt aber nicht die Prüfung der tatsächlichen Nutzung und aller Voraussetzungen der Hauptwohnsitzbefreiung.
Kann ich mich auf eine Online-Schätzung verlassen?
Eine Schätzung hilft bei der ersten Orientierung. Vor einer verbindlichen Entscheidung sollten Anschaffung, Nutzung, Kosten, Widmung und Befreiungen fachlich geprüft werden.
Dieser Artikel bietet ausschließlich allgemeine, unverbindliche Informationen zur österreichischen Immobilienertragsteuer. Er ersetzt keine individuelle Rechts- oder Steuerberatung. Besondere Umstände und Änderungen der Rechtslage können zu einer anderen Beurteilung führen. Lassen Sie Ihren konkreten Fall durch eine Steuerberatung, eine Rechtsanwaltskanzlei oder ein Notariat prüfen. Trotz sorgfältiger Erstellung wird keine Gewähr für die Richtigkeit, Vollständigkeit und Aktualität der Informationen im konkreten Einzelfall übernommen. Die gesetzliche Haftung bleibt unberührt. Dieser Artikel wurde mit KI erstellt.
Mehr aus Recht & Steuern
- ImmoESt auf Altvermögen: Was die Erhöhung auf 6 % ab 2027 bedeutetWeiterlesen arrow_forward
- Immobilienkaufvertrag 2026 prüfen lassen: Ablauf, Kosten, PrüfpunkteWeiterlesen arrow_forward
- Grundbuch Österreich 2026: Eintragung, Löschung und GebührenWeiterlesen arrow_forward
- Rangordnung im Grundbuch: Schutz vor Doppelverkauf verstehenWeiterlesen arrow_forward
Persönliches Gespräch
Fragen zu Ihrer Immobilie? Wir nehmen uns Zeit.
Ob Kauf, Verkauf, Bewertung oder Finanzierung – besprechen wir Ihre Situation in einem unverbindlichen Termin.