
Recht & Steuern
Immobilie aus der Insolvenz kaufen: Ablauf und Risiken in Österreich
Wer darf verkaufen, welche Genehmigungen sind nötig und was passiert mit Mietverträgen? Die wichtigsten Prüfpunkte vor dem Kauf einer Insolvenzimmobilie.
Zuletzt aktualisiert am 7. April 2026
Kurzantwort
Beim Kauf einer Immobilie aus einer Insolvenz sind Verfügungsbefugnis, erforderliche Genehmigungen und der Rang im Grundbuch besonders wichtig. Ein günstiger Preis beseitigt weder bestehende Nutzungsrechte noch Risiken bei Lasten und Übergabe. Prüfen Sie die konkrete Verwertungsform vor einer verbindlichen Zusage.
Stand: September 2026.
Die Insolvenz eines Liegenschaftseigentümers bringt erhebliche Unsicherheiten mit sich. Verträge, die eben noch als abgeschlossen galten, geraten ins Wanken. Käufer fürchten um ihr Eigentum, Banken um ihre Sicherheiten und Eigentümer verlieren die Kontrolle über ihr Vermögen. Gerade bei Immobilien treffen rechtliche und wirtschaftliche Fragen unmittelbar aufeinander. Wer die Abläufe kennt, kann Risiken besser einschätzen und gezielt vorsorgen.
Was Leserinnen und Leser wissen sollten
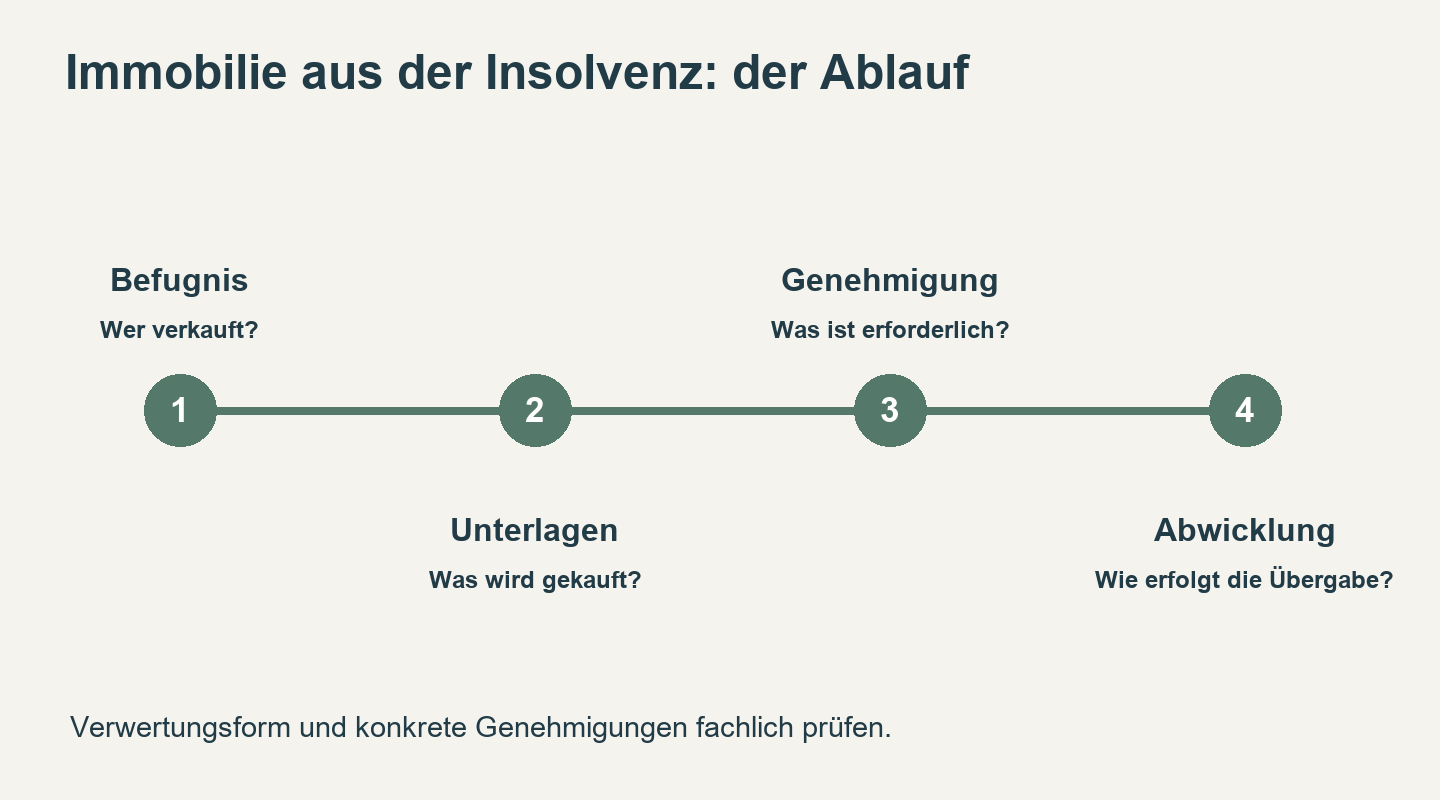
Wer verkauft in der Insolvenz und wer unterschreibt?
In einem Verfahren ohne Eigenverwaltung verwaltet und verwertet grundsätzlich der Insolvenzverwalter das Massevermögen. Für die freiwillige Veräußerung einer Liegenschaft sieht § 117 IO die Genehmigung des Gläubigerausschusses und des Insolvenzgerichts vor. Bei Eigenverwaltung und anderen Verfahrensformen ist die konkrete Zuständigkeit gesondert zu prüfen. Lassen Sie Vertretungsbefugnis und erforderliche Genehmigungen vor Vertragsabschluss nachweisen. Rechtsgrundlagen: §§ 114 und 117 IO.
Eintragungen im Grundbuch und ihre Bedeutung
Die Wirkungen der Insolvenzeröffnung beginnen nach § 2 IO grundsätzlich mit dem Tag nach der öffentlichen Bekanntmachung des Insolvenzedikts. Sie hängen nicht erst von einer Anmerkung im Grundbuch ab. Deshalb gehört neben dem Grundbuch auch der aktuelle Verfahrensstand in der Ediktsdatei zur Prüfung.
Nach § 13 IO können Einverleibungen und Vormerkungen auch nach Verfahrenseröffnung bewilligt und vollzogen werden, wenn ihr Rang auf einen davor liegenden Tag zurückgeht. Maßgeblich ist somit der gesicherte Rang; die Aussage „noch kein Antrag, daher genügt die Zustimmung des Verwalters“ greift zu kurz. Rechtsgrundlage: § 13 IO.
Wer aus dem Verkaufserlös Geld erhält
Nicht alle Gläubiger werden gleich behandelt. Banken oder andere Kreditgeber mit eingetragenem Pfandrecht haben einen klaren Vorteil. Sie erhalten ihr Geld bevorzugt aus dem Erlös der jeweiligen Immobilie.
Erst danach werden die übrigen Gläubiger berücksichtigt. In vielen Fällen bleibt für diese nur ein geringer Anteil übrig. Diese Reihenfolge ist für die wirtschaftliche Bewertung einer Immobilie in der Insolvenz entscheidend.
Wichtig ist auch die Unterscheidung zwischen Absonderung und Aussonderung. Während Absonderungsberechtigte lediglich Vorrang bei der Auszahlung haben, können Aussonderungsberechtigte verlangen, dass bestimmte Vermögenswerte gar nicht in die Insolvenzmasse fallen.
Mietverhältnisse und Nutzung: Bindung und Kündigung prüfen
Ein Verkauf oder eine Insolvenz beendet ein Mietverhältnis nicht automatisch. Welche Bindungen und Kündigungsmöglichkeiten der Erwerber hat, hängt vom MRG, dem Vertrag und der Verwertungsform ab. Bei einer gerichtlichen Versteigerung sind zusätzlich die Versteigerungsbedingungen und §§ 1120, 1121 ABGB zu prüfen. Ein leerer Übergabetermin darf deshalb nicht allein aus dem Eigentümerwechsel abgeleitet werden. OGH zum Eintritt des Erstehers in Bestandverträge. Für Eigennutzer ist daher zu prüfen, ob und wann eine Übergabe möglich ist, welche Kündigungsmöglichkeiten bestehen und welche Fristen einzuhalten sind. Bei befristeten Mietverträgen, Indexklauseln, Richtwert-/Kategoriesystem (Altbau) oder Voll-/Teilanwendungsbereich des MRG können die Details entscheidend sein.
Kaufpreis, Finanzierung und Timing
Banken finanzieren Insolvenzobjekte grundsätzlich, verlangen aber oft besonders saubere Unterlagen: Grundbuchstand, Widmung, Bau- und Benützungsbewilligungen, Bestandspläne, Mietverträge, Betriebskostenabrechnungen, Energieausweis. Da Verfahren Zeit brauchen, ist ein realistischer Zeitplan wichtig. Umgekehrt kann es Fristen geben, in denen Angebote gelegt oder Genehmigungen eingeholt werden müssen.
Anfechtung und Sorgfaltspflichten
In Insolvenznähe können Rechtsgeschäfte angefochten werden, wenn sie Gläubiger benachteiligen. Für Käufer ist das Risiko vor allem dann relevant, wenn außerhalb eines klaren, vom Verwalter geführten Prozesses gekauft wird oder wenn der Kaufpreis und die Umstände ungewöhnlich wirken. Saubere Dokumentation, marktübliche Abwicklung und klare Zuständigkeiten reduzieren Risiken.
Typische Fragen und Entscheidungen
Lohnt sich der Kauf einer Immobilie aus der Insolvenz?
Das hängt weniger vom Etikett „Insolvenz“ ab als von Objekt, Zustand, Lasten und Nutzung. Chancen liegen in transparenter Verwertung und klaren Prozessen, wenn ein Verwalter strukturiert vorgeht. Risiken liegen in ungeklärten Unterlagen, Sanierungsstau, schwierigen Mietverhältnissen, nicht genehmigten Umbauten oder Belastungen, die im Alltag teuer werden.
Worauf sollten Eigennutzer besonders achten?
Eigennutzer unterschätzen oft die Zeitachse: Selbst wenn der Kaufvertrag rasch steht, kann die tatsächliche Übergabe durch bestehende Mietverhältnisse oder Räumungsthemen verzögert sein. Dazu kommen Fragen der Finanzierbarkeit von Sanierungen und der baurechtlichen Situation (Zubauten, Dachausbau, Nutzflächen). Wer einziehen will, sollte vorab klären, ob das realistisch ist.
Was ist für Anleger entscheidend?
Für Anleger zählen Mietzinsniveau, Wertsicherung, Instandhaltungsrücklage (bei Wohnungseigentum), Betriebskostenstruktur und die rechtliche Einordnung des Mietvertrags (MRG). Bei Zinshaus- oder Anlegerwohnungen ist außerdem die technische Substanz (Dach, Fassade, Leitungen) und die Rücklage/Planung der Eigentümergemeinschaft ein Hebel für die Rendite – unabhängig davon, ob die Immobilie aus einer Insolvenz stammt.
Wie verhalte ich mich als Verkäufer in finanzieller Schieflage?
Wer merkt, dass Zahlungen nicht mehr möglich sind, sollte frühzeitig rechtliche Beratung einholen. Ein geordneter Verkauf vor Verfahrenseröffnung kann möglich sein, ist aber heikel: Preis, Transparenz und Dokumentation müssen passen, sonst drohen spätere Anfechtungen. Spätestens mit Verfahrenseröffnung laufen Verkäufe regelmäßig über den Verwalter. Für Eigentümer ist es sinnvoll, Unterlagen zu sammeln (Grundbuch, Pläne, Bewilligungen, Mietverträge, Betriebskosten, Energieausweis), weil das die Verwertung beschleunigt.
Was bedeutet Insolvenz für Vermieter und Mieter?
Wird der Vermieter insolvent, bleibt der Mietvertrag grundsätzlich aufrecht. Mieter sollten prüfen, an wen Miete zu zahlen ist (Verwalter/Verwertung) und sich Zahlungsanweisungen schriftlich geben lassen. Wird der Mieter insolvent, geht es für Vermieter um offene Forderungen, Sicherheiten (Kaution) und die Frage, ob und wie rasch gekündigt werden kann. In beiden Fällen lohnt ein genauer Blick in Vertrag, MRG-Anwendbarkeit und Fristen.
Praxis und nächste Schritte
Checkliste für Kaufinteressenten
- Grundbuchauszug aktuell einholen: Eigentum, Pfandrechte, Dienstbarkeiten, Anmerkungen. 2) Zuständigkeit klären: Wer ist verfügungsbefugt (Verwalter/Masseverwalter)? Gibt es Genehmigungserfordernisse? 3) Unterlagen prüfen: Widmung, Baubescheid/Benützungsbewilligung, Pläne, Energieausweis, bei WE Wohnungseigentumsvertrag, Protokolle, Rücklage. 4) Nutzung klären: Mietverträge, Übergabezeitpunkt, allfällige Räumungsthemen. 5) Technik und Zustand: Befund/Begehung, Sanierungskosten realistisch kalkulieren. 6) Finanzierung vorbereiten: Unterlagenpaket für die Bank, Zeitplan und Bedingungen. 7) Vertraglich sauber regeln: Übergabe, Gewährleistung/Haftung, Lastenfreistellung, Treuhandabwicklung.
Checkliste für Eigentümer/Vermieter im Verfahren
- Dokumente ordnen: alle Verträge, Pläne, Bewilligungen, Rechnungen, Wartungsnachweise. 2) Offene Punkte offenlegen: Mängel, anhängige Verfahren, Streitigkeiten in der Eigentümergemeinschaft. 3) Kommunikation bündeln: Ansprechpartner definieren, Fristen notieren, Schriftverkehr dokumentieren. 4) Realistische Vermarktung: Objektzustand und rechtliche Rahmenbedingungen bestimmen, statt Wunschpreise zu verfolgen.
Professionelle Begleitung: wer hilft wobei?
Rechtsanwalt/Notar: Vertragsgestaltung, Treuhand, Grundbuch, Prüfung von Rechten und Pflichten. Sachverständige: Bewertung, technische Prüfung, Sanierungskalkulation. Makler mit regionaler Marktkenntnis: Einordnung der Nachfrage, Zielgruppenansprache, Abwicklung mit Verwalter und Interessenten, strukturierte Unterlagenaufbereitung.
Wer in Österreich eine Immobilie in der Insolvenz kaufen oder verwerten will, kommt mit einer sauberen Prüfung und klaren Zuständigkeiten am schnellsten ans Ziel. Für eine nüchterne Einschätzung des konkreten Falls und der regionalen Vermarktbarkeit kann ein Gespräch mit Simon Immobilien hilfreich sein. Für die rechtliche Abwicklung benötigen Sie eine entsprechend befugte Rechtsanwaltskanzlei oder ein Notariat.
Dieser Artikel wurde mit KI erstellt. Er dient ausschließlich der allgemeinen, unverbindlichen Information zum Immobilienkauf und zur Verwertung in Insolvenzverfahren und ersetzt keine individuelle Rechts- oder Steuerberatung beziehungsweise fachliche Prüfung. Die Beurteilung hängt von den konkreten Unterlagen und Umständen ab. Trotz sorgfältiger Erstellung kann keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität im konkreten Einzelfall übernommen werden. Die gesetzliche Haftung bleibt unberührt.
Mehr aus Recht & Steuern
- Grunderwerbsteuer in Österreich 2026: Kauf, Schenkung und ErbschaftWeiterlesen arrow_forward
- Wohnung kleiner als vereinbart: Kaufpreisminderung in ÖsterreichWeiterlesen arrow_forward
- Kaufanbot und Vorvertrag in Österreich: Bindung, Vorbehalte und RücktrittWeiterlesen arrow_forward
- Bestellerprinzip bei Gewerbeimmobilien: Wer zahlt die Provision?Weiterlesen arrow_forward
Persönliches Gespräch
Fragen zu Ihrer Immobilie? Wir nehmen uns Zeit.
Ob Kauf, Verkauf, Bewertung oder Finanzierung – besprechen wir Ihre Situation in einem unverbindlichen Termin.